福岡県民共済の評判と落とし穴をプロが徹底検証!割戻金と保障のリアル
物価高が家計を直撃するなか、毎月の固定費を見直す切り札として福岡県民の間で改めて脚光を浴びているのが「福岡県民共済」です。月々2,000円からという手頃な掛け金と、手厚い「割戻金」による実質負担の軽さは、家計防衛を志向する現役世代から絶大な支持を集めています。
一方で、Yahoo!知恵袋やSNSなどのコミュニティでは「高齢になると保障が薄くなる」「がん治療には不十分ではないか」といった懸念の声も散見されます。非営利組織ならではの圧倒的なコストパフォーマンスを誇る反面、民間保険と比べた際の構造的な限界も存在します。本稿では、制度設計の深層から給付金請求の実情、他社比較までを徹底検証し、加入前に押さえるべき真実を浮き彫りにします。
📌 【この記事の重要ポイントまとめ】
- 要点1:月掛金2,000円の一律設計と、例年30〜40%前後に達する驚きの割戻金によって実質的な負担額は月額1,200〜1,400円程度と極めて高水準のコスパを誇る。
- 要点2:最大の注意点は「65歳以降の保障縮小」と「最長85歳での保障終了」であり、終身医療保障を求める層や手厚いがん一時金を重視する層には単体での契約にリスクが伴う。
- 要点3:子育て世代の現役期間におけるベース保障としては最適解の一つであり、不足する先進医療や重度疾患保障は特約や民間保険と賢く組み合わせる分散戦略が有効。
【2026年最新】福岡県民共済の評判と口コミの実態|なぜ選ばれ続けるのか
全国生活協同組合連合会(都道府県民共済グループ)の一翼を担う福岡県民共済は、福岡県内に居住または勤務する人々を対象とした相互扶助組織です。営利を目的としない生活協同組合法に基づき運営されているため、集めた掛け金から経費と支払共済金を差し引いた剰余金は、加入者へ還元されます。
実際の利用者の口コミや評判を分析すると、高評価の筆頭に挙がるのは「家計への負担感の少なさ」と「給付金請求から着金までの圧倒的なスピード感」です。福岡市内の加入者(30代・公認会計士)は次のように証言しています。
「子どもが生まれて固定費を見直した際、民間の大手生命保険では夫婦で月2万円を超えていた保険料を県民共済の基本コースに変更しました。手続きの透明性と、毎年の割戻金の多さに驚いています。浮いた資金を教育費の積立投資に回せるようになったメリットは計り知れません」
ネット上の口コミ調査でも、福岡県民共済の加入満足度は約85%以上の高水準を維持しています。特に「シンプルでわかりやすい一律掛け金」と「請求時の対応のスムーズさ」が信頼を支える二大要因となっています。

知恵袋でも話題のデメリットと落とし穴|加入前に確認すべき盲点
手放しで絶賛されることが多い共済ですが、Yahoo!知恵袋や家計相談の現場では「知っておくべきだった」と後悔する声も少なくありません。契約前に必ず把握しておくべき構造上のデメリットを解剖します。
第一の落とし穴は、65歳を迎えた段階での保障内容の大幅な逓減(縮小)です。多くの加入者が選ぶ「総合保障2型」などの主力プランは、満65歳になると自動的に「熟年型」へと移行します。月々の掛け金は2,000円のまま据え置かれるものの、病気入院日額や死亡共済金の給付水準が約半分近くまで下がります。さらに85歳を迎えると保障そのものが満期終了となり、最も病気や介護のリスクが高まる超高齢期に無保険状態となるリスクを孕んでいます。
第二に、重度のがん治療に対する一時金の脆弱さが挙げられます。近年の医療技術の進歩に伴い、がん治療は長期入院から「通院・抗がん剤・放射線治療」へとシフトしています。福岡県民共済のベースプランは「入院と手術」に保障の主眼が置かれているため、入院を伴わない高額な分子標的薬治療や通院抗がん剤治療が続いた場合、民間のがん保険のような数百万円単位の一時金給付を受けられないケースがあります。
貯蓄性が一切ない「完全掛け捨て型」である点も含め、将来の資産形成や終身の安心を1つの商品で完結させたい層にとっては物足りなさを感じる要因となっています。
驚異の割戻金と家計への実質負担|振込時期や引き落とし日の注意点
福岡県民共済の最大の魅力といえば、毎年の決算によって加入者に還元される「割戻金(わりもどしきん)」です。共済事業における健全経営の証ともいえるこの制度は、実質的な掛金を大幅に押し下げる原動力となっています。
割戻金の振込時期は毎年8月となっており、福岡県民共済の3月末本決算および総代会での承認を経て、加入者の指定口座へ一括で振り込まれます。近年の総合保障型の割戻率は30%〜40%前後を推移しており、年間24,000円(月2,000円×12カ月)を支払っている場合、約7,000円〜9,000円超が手元に戻る計算です。これにより、実質的な月々の負担額は1,200円〜1,400円程度まで抑えられます。
家計管理上の実務ポイントとして把握しておきたいのが、掛け金の引き落とし日は原則毎月15日(金融機関休業日の場合は翌営業日)である点です。給料日前のタイミングに重なりやすいため、口座の残高不足による振替不能を防ぐ配慮が求められます。

主力プランと保障内容を徹底解剖|入院保障から「こども共済」「医療特約」まで
福岡県民共済は、ライフステージに応じた明確なラインナップを用意しています。それぞれの保障特性と加入基準を詳細に整理します。
1. 総合保障型・入院医療保障型(18歳〜64歳の現役世代)
現役世代の中核をなす「総合保障2型(月掛金2,000円)」は、病気入院1日目から日額4,500円、ケガによる入院日額5,000円、後遺障害や死亡保障までをバランスよくカバーします。一方、病気による入院保障を手厚くしたい層には「入院医療保障2型(月掛金2,000円)」が支持されており、病気・ケガを問わず入院初日から日額10,000円が手厚く支払われます。
2. 新がん特約・医療特約の付加による保障強化
基本プランの弱点であるがん治療を手厚く補うため、「新がん特約(月掛金1,000円)」や「医療特約」を任意で付加することが可能です。新がん特約をセットすることで、がん診断時に50万円〜100万円の一時金が支払われ、先進医療にかかる実費負担(通算最高2,000万円まで)にも対応できるようになります。
3. 子育て世代の強い味方「こども共済」の加入条件
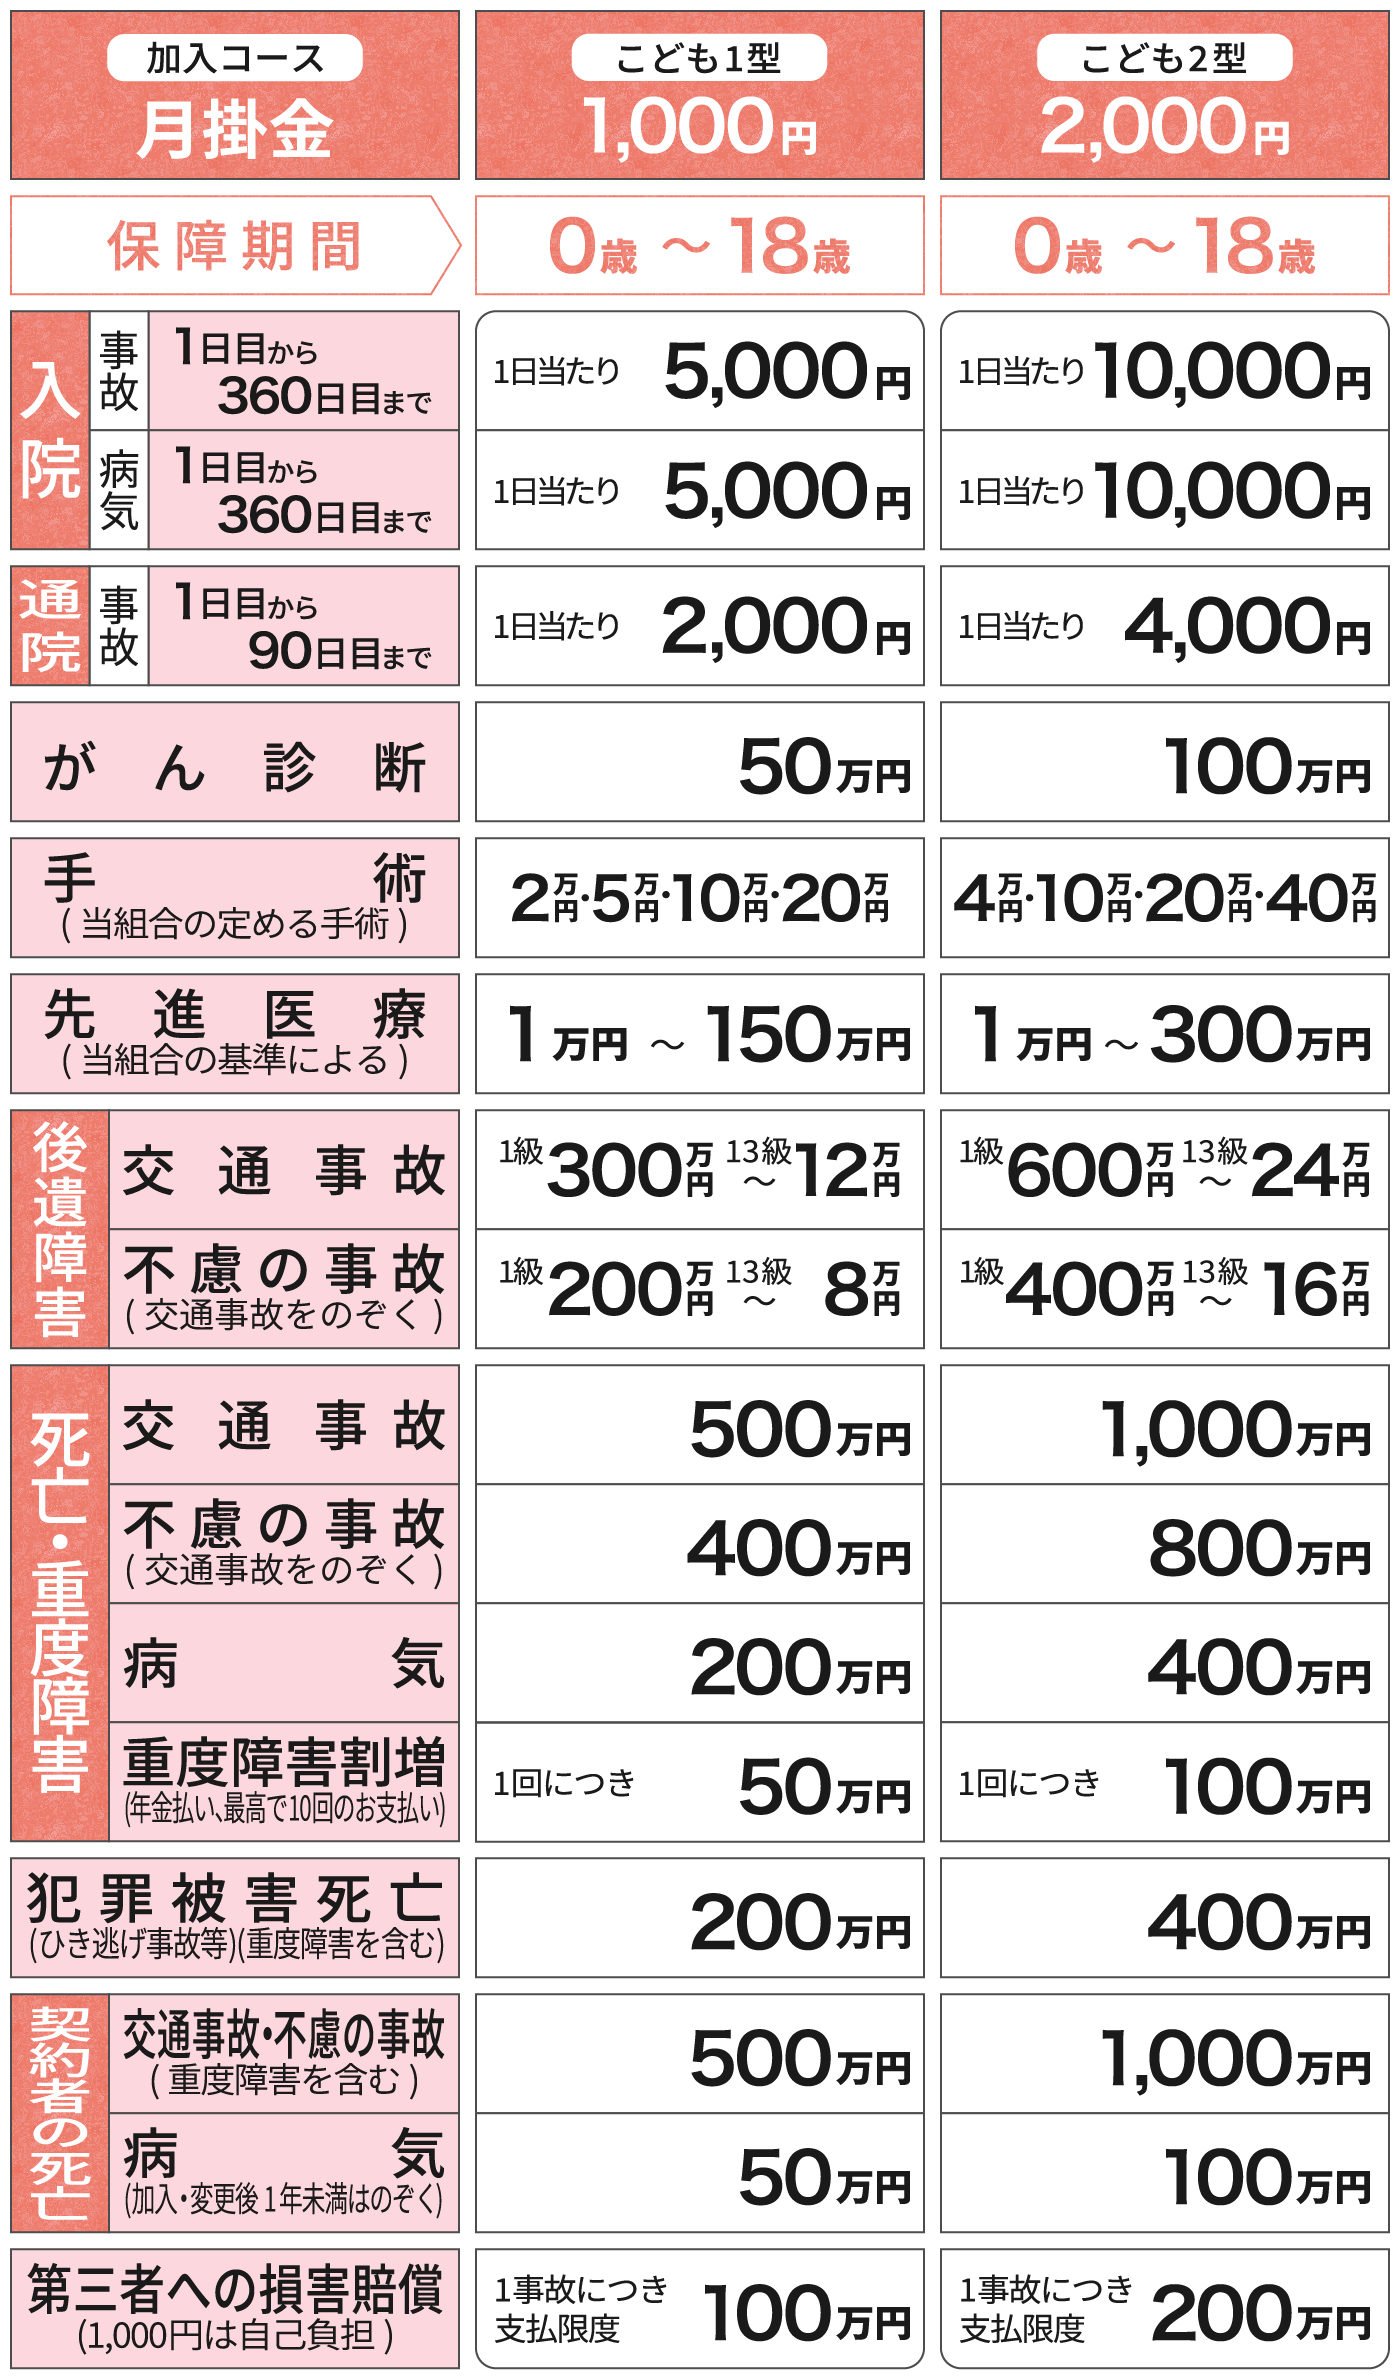
月々1,000円(こども1型)または2,000円(こども2型)で加入できる「こども共済」は、福岡県内に住む0歳から満17歳の子どもが対象です。保護者が福岡県民共済の組合員資格を満たし、所定の健康告知に該当しないことが加入条件となります。ケガによる通院が1日目から給付対象となるほか、子どもが他人の物を壊したり他人にケガをさせたりした際の「第三者損害賠償責任」が最高1億円まで自動付帯されるため、自転車事故などの備えとしても極めて実効性の高い設計です。
【徹底比較】福岡県民共済 vs コープ共済 vs 民間医療保険
保険選びにおいて最も重要なのは、他社商品とのポジショニングの違いを客観的に見極めることです。福岡県民共済、生協が運営するコープ共済、そして民間の終身医療保険を同一視点で比較検証します。
| 項目 | 福岡県民共済(総合保障2型) | コープ共済(たすけあいV2000) | 民間医療保険(終身タイプ) |
|---|---|---|---|
| 月額保険料(掛け金) | 2,000円(年齢・性別一律) | 2,000円(年齢・性別一律) | 3,000円〜6,000円(加入年齢・性別で変動) |
| 割戻金の実態 | あり(例年30〜40%程度で高水準) | あり(例年15〜25%程度) | なし(無配当型が主流) |
| 保障期間 | 1年更新(最長85歳で終了) | 1年更新(最長85歳で終了、別コース移行あり) | 終身(一生涯保障が継続) |
| 持病・既往歴の告知 | 標準的(健康告知基準あり) | 告知緩和コース(持病あり)が充実 | 引受基準緩和型など多彩だが保険料割高 |
| 強みと特徴 | 割戻金を含めた圧倒的実質低コスト | 女性疾病特約や日帰り通院のカバー力 | 一生涯の保障固定、手厚いがん一時金 |
データが示す通り、福岡県民共済は割戻金による実質コストの圧倒的な低さにおいて他を凌駕しています。一方、女性特有疾患や持病のある方への加入間口の広さではコープ共済に軍配が上がり、老後の医療費不安を一生涯固定したいニーズには民間終身保険が適しているという明確な棲み分けが成り立っています。
給付金請求とマイページ活用術|解約・住所変更手続きのスムーズな進め方
共済に加入した後のメンテナンス性や、いざという時の請求フローの利便性も重要な評価軸です。近年、全国生活協同組合連合会グループ全体でデジタル化が急速に進展しています。
1. 給付金請求手続きの迅速化と書類の簡素化
病気やケガで入院・手術をした際の給付金請求は、以前のような煩雑な診断書の取得が不要なケースが増えています。一定の入院日数や簡易な手術の場合、病院発行の「領収書」および「診療明細書」のコピーを提出するだけで手続きが完了する簡素化請求が導入されています。これにより、病院へ高額な診断書作成費用(数千円〜1万円程度)を支払う負担が大幅に軽減され、申請から口座着金まで数営業日というスピード対応が実現されています。
2. マイページログインによる各種変更手続き
加入者専用のWebサービス「マイページ」にログインすることで、24時間いつでも以下の手続きがオンラインで完結します。
- 引っ越しに伴う住所・電話番号の変更
- 掛金振替口座の変更登録
- 控除証明書の再発行申請
- 加入証書の確認および保障内容の照会
福岡県外へ転出する場合も、全国生活協同組合連合会の全国ネットワークを活かし、解約することなく転出先の都道府県民共済へ契約をそのまま「移管(継続)」することが可能です。生活環境の変化にも柔軟に対応できる仕組みが整えられています。
【プロの結論】福岡県民共済が向いている人・おすすめできない人の決定基準
家計管理およびリスクマネジメントの観点から、福岡県民共済を最大限に活かせる層と、慎重な検討が必要な層の境界線を明確に示します。
【福岡県民共済が向いている人】
- 20代〜40代の子育て・働き盛り世代:現役期間の医療・死亡リスクを極力安いコストでカバーし、浮いた原資を貯蓄や資産形成に回したい人。
- 健康保険の高額療養費制度を正しく理解している人:日本の公的医療保険の自己負担限度額を前提とし、民間保険への過剰な掛け金を削りたい人。
- 複雑な保険商品を好まない人:掛け金と保障内容が一律で明快な仕組みを求める人。
【おすすめできない人・慎重になるべき人】
- 70代以降の老後医療保障を一生涯確保したい人:85歳で保障が完全に切れるため、高齢期の手術や長期入院に備えた終身保障を単独で持ちたい人には不向き。
- がん治療に対して数百万円の一時金を手厚く準備したい人:先進医療や自由診療、通院抗がん剤治療に特化した分厚い保障を望む人。
- 持病や服薬歴があり健康告知に通らない人:告知基準が画一的であるため、既往症がある場合は引受基準緩和型の商品を検討する必要があります。
賢明なアプローチは、「現役世代のベース保障として福岡県民共済を活用し、不足するがんの一時金や先進医療のみを民間の特化型保険で安く補う」というハイブリッド型の組み合わせです。これにより、毎月の保険料支出を最小限に抑えつつ、死角のないリスク管理が可能となります。
【福岡県民共済】に関するよくある質問(FAQ)
Q1:福岡県外に引っ越した場合、福岡県民共済は解約しなければいけませんか?
A1:解約する必要はありません。都道府県民共済は全国生活協同組合連合会として全国展開しているため、転居先の都道府県民共済へ簡単な手続きで契約を移管し、保障を継続できます。
Q2:割戻金は確定申告の対象になりますか?税金の扱いはどうなりますか?
A2:共済の割戻金は掛け金の精算(返戻)という性質を持つため、原則として所得税などの課税対象にはならず、確定申告は不要です。ただし、年末調整で生命保険料控除を申告する際は、年間の支払掛金から割戻金額を差し引いた「正味支払額」を申告する必要があります。
Q3:何歳まで加入の申し込みができますか?
A3:主力プランである総合保障型・入院医療保障型は満18歳〜満64歳まで申し込みが可能です。満65歳〜満69歳の方であれば高齢者向けの「熟年型」に新規加入することができます。
Q4:専業主婦(夫)や無職でも加入できますか?
A4:加入可能です。福岡県民共済は福岡県内に居住または勤務していれば、職業や就労形態を問わず同一の条件で加入することができます。
まとめ:賢い保障選びで後悔しないためのマネープラン
福岡県民共済は、徹底した無駄の排除と非営利の相互扶助精神によって、全国でもトップクラスのコストパフォーマンスを実現している優れた共済制度です。毎年8月に振り込まれる手厚い割戻金は、家計に大きなゆとりをもたらしてくれます。
しかし、万能の保険商品は存在しません。65歳以降の保障縮小や85歳での満期終了といった制度設計の特性を正しく理解し、公的医療保険制度や自己資金とのバランスを考慮することが不可欠です。自らのライフステージと家族構成に照らし合わせ、賢く共済を活用して強固な家計基盤を築いてください。 (出典: 福岡 県民 共済(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。