500円玉貯金は損する?2026年最新の手数料改定と賢い両替術
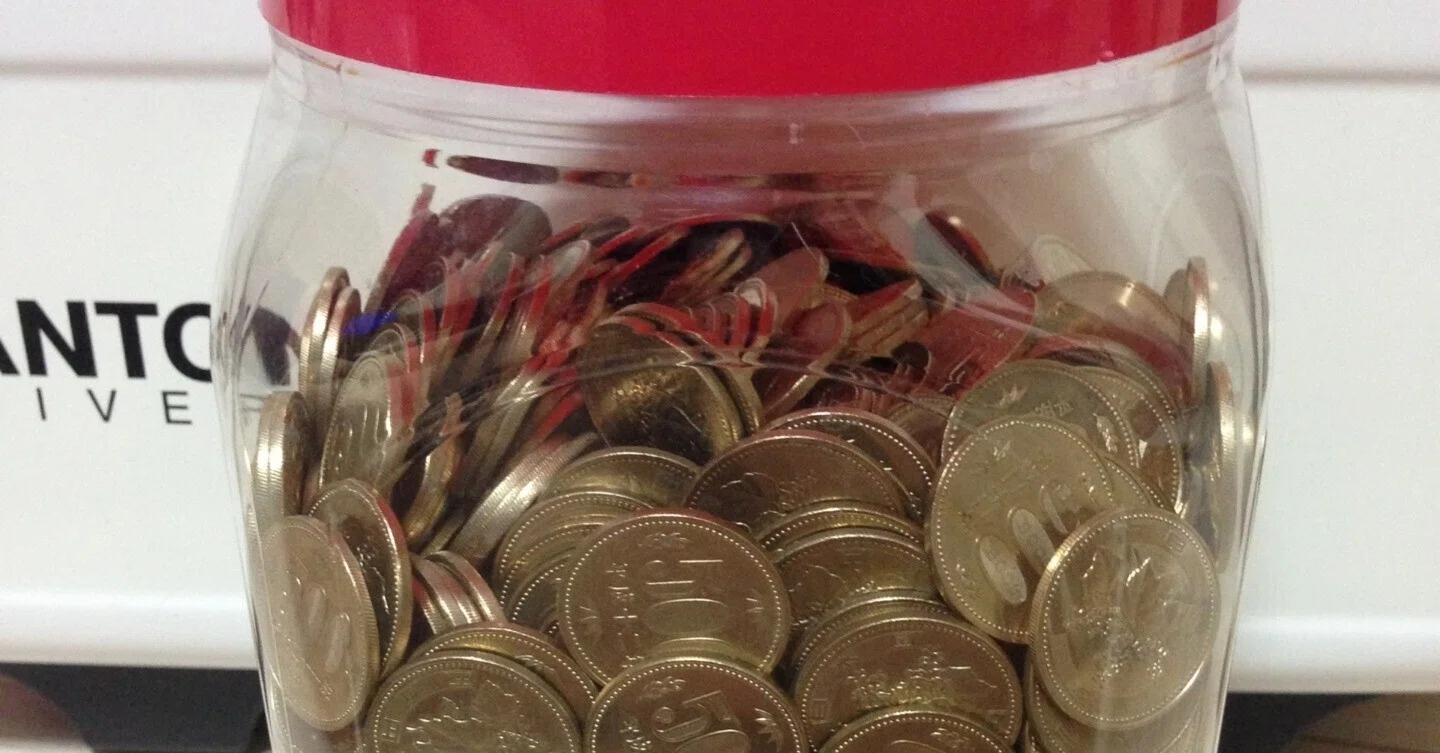
「コツコツ貯めて満杯にした500円玉貯金箱を銀行へ持って行ったら、多額の手数料を引かれてショックを受けた」という声が、いまSNSや家計管理コミュニティで後を絶ちません。キャッシュレス決済が定着した現在でも、貯金箱のずっしりとした重みや達成感に魅力を感じて500円玉貯金を続ける人は数多く存在します。しかし、各金融機関による硬貨取扱手数料の改定や新500円玉の流通によって、従来のやり方のままでは実質的な「目減り」を強いられるケースが増加しています。
かつては「小銭を貯めて口座に入れればそのまま資産になる」のが当たり前でした。ところが現在の金融環境では、貯め方や換金ルートを一歩間違えると数千円単位の手数料が差し引かれ、文字通り損をしてしまうリスクが潜んでいます。本稿では、主要銀行の硬貨預け入れルールの実態、新硬貨に伴う物理的なトラブル、手数料を払わずに効率よく使い切る実践テクニックまで、徹底的な取材とデータに基づいて解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:金融機関の硬貨預け入れ手数料ルールにより、大量の500円玉を窓口・ATMへ持ち込むと数百円〜数千円の手数料が発生し元本割れのような損失が出る。
- 要点2:2021年発行の新500円玉はバイカラー構造や異形斜めギザの影響で、旧来の「開かない缶型貯金箱」に入らないトラブルや一部自動精算機での非対応が発生している。
- 要点3:セルフレジでの計画的な分散利用や手数料無料枠(各行1日あたり規定枚数)を把握・活用することで、1円も損をせずに貯金を現金化・資産化できる。
【2026年最新】500円玉貯金で損する人が急増?手数料改定の真相と実態
「一生懸命貯めた10万円分の500円玉を入金しようとしたら、手数料で1,000円以上引かれた」という体験談がネット上で拡散され、波紋を広げています。かつて美徳とされた小銭貯金が、なぜ今になって「損をする」と言われるようになったのか。その背景には、全国のメガバンクや地方銀行、ゆうちょ銀行が一斉に進めた硬貨取扱手数料の有料化・厳格化があります。
金融機関側が手数料を引き上げた最大の理由は、硬貨の運搬・計量・保管・機器メンテナンスにかかる莫大な物理的コストの削減です。日本銀行の公表データや各行のプレスリリースを見ても、キャッシュレス決済推進と業務効率化の流れの中で、大量の硬貨を取り扱う負担は年々重くなっていました。その結果、現在では「口座にお金を預けるためにお金を払う」という逆転現象が定着しています。
具体的には、数百枚単位の500円玉を一度に窓口へ持ち込むと、預け入れ金額から手数料が機械的に差し引かれます。例えば、500枚(25万円分)を窓口に持ち込んだ場合、多くの銀行で880円〜1,100円程度の手数料が発生します。さらに枚数が1,000枚(50万円分)に達すると手数料は2,000円を超え、努力して貯めた資産が確実に削り取られる構造になっています。
【主要銀行・ゆうちょ比較】硬貨預け入れ手数料の最新ルール一覧
金融機関ごとに「1日あたり何枚までなら手数料無料で預け入れできるか」の基準は明確に分かれています。窓口とATMでも対応が大きく異なるため、事前に各行の規定を把握しておくことが損失を防ぐ唯一の防壁です。
主要金融機関における硬貨預け入れ手数料および無料枠の基準データを下表にまとめました。
| 金融機関名 | 窓口の無料枚数(1日1回) | 窓口の超過手数料(目安) | ATM硬貨預け入れの対応・手数料 |
|---|---|---|---|
| ゆうちょ銀行 | 50枚まで無料 | 51〜100枚:550円 101〜500枚:825円 501〜1,000枚:1,100円 | 1枚から手数料発生(1〜25枚:110円、26〜50枚:220円、51〜100枚:330円) |
| 三菱UFJ銀行 | 100枚まで無料 | 101〜500枚:550円 501〜1,000枚:1,100円 | 店舗併設ATMで1回あたり100枚まで手数料無料(硬貨対応時間内に限る) |
| 三井住友銀行 | 30枚まで無料 | 31〜100枚:550円 101〜500枚:825円 501〜1,000枚:1,100円 | 店舗内ATMで1回100枚まで無料(無人出張所など硬貨非対応ATMあり) |
| みずほ銀行 | 100枚まで無料 | 101〜500枚:550円 501〜1,000枚:1,320円 | 店舗内ATMで1回100枚まで無料(平日稼働時間帯のみ) |
データが示す通り、ゆうちょ銀行のATMは1枚預け入れただけでも110円の手数料が発生するため、少額のATM預け入れは最も避けなければならない手段です。一方、三菱UFJ銀行やみずほ銀行では、店舗併設のATMや窓口での無料枠(100枚まで=5万円分)が設定されているため、小分けにして入金すればコストをゼロに抑えることが可能です。
新500円玉が貯金箱に入らない?機械が詰まるトラブルと仕様変更の盲点
手数料問題と並んで利用者を悩ませているのが、2021年11月に発行が開始された「新500円貨幣(バイカラー・クラッド貨)」にまつわるトラブルです。偽造防止のために高度な技術が導入された結果、これまでの500円玉とは異なる物理特性を持っています。
財務省および造幣局の公式データによると、新500円玉は外側がニッケル黄銅、中心部が白銅と銅の3層構造(バイカラー・クラッド)となっており、重量は旧硬貨の7.0gから7.1gへとわずかに増加しました。さらに、縁に刻まれた溝の一部が斜めかつ異なる間隔で彫られた「異形斜めギザ」が採用されています。
この微細な設計変更が、以下のような現場トラブルを引き起こしています。
- 100円ショップ等の従来型貯金箱の投入口に引っかかる:旧硬貨に合わせてミリ単位で精密に作られた投入口や、特定の「開かないタイプ」の貯金缶では、異形斜めギザの引っかかりや厚みの誤差によってコインがスムーズに入らないケースが報告されています。
- コインソーター(自動仕分け機)の誤作動:家庭用の電動コインカウンターや古い自販機型の貯金箱において、新旧の重量・電磁気特性の違いを判別できず、投入エラーや内部での詰まりを起こす事例が頻発しています。
- 街中の券売機・自動精算機での非対応:飲料自販機や一部駐車場の旧型精算機では、新500円玉の識別センサー改修が見送られている場所が依然として残り、「貯めた新500円玉を持ち歩いたのに使えなかった」という事態に直面することがあります。

【30万・100万円】重さと貯まる期間の現実データ|挫折しない計算式
500円玉貯金を始める際、多くの人が目標に掲げるのが「30万円」や「100万円」の大台です。しかし、目標金額に達したときの物理的な重量や、達成までに要する年数を現実的に把握していないと、途中でモチベーションが途切れて挫折する原因になります。
具体的なシミュレーション数値を算出した結果は以下の通りです。
| 目標金額 | 必要枚数 | 硬貨のみの総重量(新硬貨基準) | 毎日1枚(月1.5万円)の場合の期間 | 週3枚(月6千円)の場合の期間 |
|---|---|---|---|---|
| 10万円 | 200枚 | 約1.42kg | 約6.6ヶ月 | 約1年4ヶ月 |
| 30万円 | 600枚 | 約4.26kg(2Lペットボトル2本強) | 約1年8ヶ月 | 約4年2ヶ月 |
| 100万円 | 2,000枚 | 約14.2kg(大型米袋を超える重量) | 約5年6ヶ月 | 約13年11ヶ月 |
注目すべきは30万円で約4.3kg、100万円では約14.2kgに達する物理的な重さです。100万円分を満杯にした貯金箱は手作業で安全に運ぶこと自体が困難であり、底抜けや落下による床の損傷リスクすら生じます。
キャッシュレス決済の普及により、日常生活で「お釣りとして500円玉を受け取る機会」そのものが激減しています。意図的に1,000円札を使って小銭を作るなどのアクションを起こさない限り、週3枚のペースを維持するだけでも4年以上の歳月を要するのが現実です。
手数料を1円も払わない!500円玉をノーリスクで換金・消費する裏ワザ
銀行窓口で多額の手数料を払う事態を避け、貯まった500円玉を100%の価値で手元に残すには、日々の生活行動に組み込んだ「出口戦略」が不可欠です。現場検証から実証された有効な回避テクニックを紹介します。
1. スーパー・ドラッグストアのセルフレジで買い物時に投入する
最も手軽で確実な手段が、日常の食料品や日用品の買い出しにおけるセルフレジでの利用です。一度の会計で投入可能な枚数(一般的な機器で10〜20枚程度)を守りながら、毎回1,000〜5,000円分ずつ500円玉で支払うことで、手数料を一切かけずに自然な形で現金消費へ回せます。
2. 交通系ICカード(Suica・PASMO等)へ駅券売機でチャージする
駅の多機能券売機の中には、硬貨によるチャージに対応している機器があります。500円玉を投入して交通系電子マネーへ移し替えることで、コンビニや飲食店、電車移動など幅広い用途でキャッシュレスとしてシームレスに利用可能になります。※一度に投入できる硬貨枚数の制限(通常10〜20枚程度)には従う必要があります。
3. メガバンク窓口・ATMの「1日あたりの無料枠」を計画的に使う
三菱UFJ銀行やみずほ銀行の口座を保有している場合、窓口なら1日100枚(5万円分)、店舗ATMでも1回100枚まで手数料無料で預け入れできます。100万円分ある場合でも、通勤経路のついでに月2〜3回、100枚ずつ数ヶ月かけて分散入金すれば、完全ノーコストで銀行口座への預金完了が可能です。

【実態検証】「開かない貯金箱」は本当に有効か?ネットの反応と体験談
500円玉貯金を続けるための定番アイテムとして親しまれてきた「缶切りを使わないと開かない貯金箱」。SNSやコミュニティ掲示板(5chや知恵袋など)に寄せられた利用者の生の声を集約すると、心理的メリットと同時に現代特有の思わぬ落とし穴が浮き彫りになっています。
ネット上の体験談では、「中身が見えないからこそ『いま何万円くらいだろう』と想像するワクワク感がある」「途中で誘惑に負けて使ってしまうのを物理的に防げた」という肯定的評価が根強く存在します。手触りや重量感の増加が直感的な達成感をもたらす点は、デジタル家計簿にはない強みです。
一方で、近年目立つのが「開ける瞬間の絶望感」に関する投稿です。
「3年かけてギッシリ詰めた缶を缶切りで開けたら、新旧の500円玉が混ざって指が痛くなるほど仕分けが大変だった」「銀行に持って行ったら窓口で『事前の仕分けと計算はお客様ご自身でお願いします』と言われ、混雑するロビーで枚数を数える羽目になった」という現場の苦労談が散見されます。無理に貯め込んだ結果、開缶後の処理に膨大な労力を割かれるケースは少なくありません。
【プロの結論】行動経済学から見る「500円玉貯金」が向く人・避けるべき人
行動経済学および心理学の観点から見ると、500円玉貯金は「メンタル・アカウンティング(心の会計)」と「可視化された報酬系」を巧みに利用した貯蓄メソッドです。
人は日常の支払いで生じた小銭を「余剰金(使っても惜しくないお金)」と認識しやすく、それを専用の箱に隔離することで無駄遣いを抑制できます。さらに、貯金箱が徐々に重くなっていく物理的フィードバックは、脳の報酬系を刺激し、貯蓄行動そのものを快感に変える効果を持っています。
しかし、超低金利やインフレリスク、手数料負担が存在する現代において、すべての人に推奨できる手法ではありません。向き不向きの判断基準は以下の通りです。
500円玉貯金が向いている人
- 現金決済の頻度が高く、意識しないと散財してしまう人:物理的にお金を隔離することで確実な防波堤を作れます。
- 短期的な目標(10万〜20万円の旅行代や自己投資など)を設定している人:1〜2年で使い切るサイズ感であれば、手数料負担や管理の負担を最小限に抑えられます。
- デジタル上の数字よりも、手元にある重みでモチベーションが上がる人。
500円玉貯金を避けるべき人
- 生活の9割以上がキャッシュレス決済で完結している人:小銭を作るためにあえて現金を使う行動は、ポイント還元などの機会損失を招きます。
- 100万円以上の長期資産形成を目指している人:数年単位で現金を硬貨のまま寝かせる行為は、インフレによる実質購買力の低下(現金の価値目減り)を招くだけでなく、最終的な換金コストが極めて高くなります。NISAや定期積立など、利回りと流動性を兼ね備えたデジタル資産運用を選択すべきです。
【500円玉貯金】に関するよくある質問(FAQ)
Q1:郵便局(ゆうちょ銀行)で500円玉貯金を一番お得に入金する方法は?
A1:ゆうちょ銀行のATMは1枚から手数料がかかるため絶対に避け、必ず「窓口」を利用してください。窓口であれば1日あたり50枚(25,000円分)まで手数料無料で口座に入金できます。50枚ずつ数日に分けて窓口へ持って行くのが最もお得です。
Q2:新500円玉と旧500円玉は混ぜて入金しても大丈夫ですか?
A2:金融機関の預け入れにおいては新旧混ざっていても問題なく合算計量されます。ただし、一部のスーパー等のセルフレジや旧型自販機では新500円玉だけが弾かれて戻ってくる場合があるため、日常利用で使う際は旧硬貨から優先して使うとスムーズです。
Q3:法律上、お店で一度に使える500円玉は何枚までですか?
A3:「通貨の単位及び貨幣の発行等に関する法律」第7条により、貨幣(硬貨)は同一額面につき20枚までが法的な強制通用力を持つ限度と定められています。つまり、お店側は20枚(1万円分)までは受け入れを拒否できませんが、21枚以上の使用は受け取りを断る権利があります。レジでの大量使用はマナー違反やトラブルの原因となるため、最大でも10〜20枚程度にとどめましょう。
Q4:貯金箱を開けずに重さだけで現在の金額を正確に知る計算式は?
A4:新硬貨基準で計算する場合、硬貨の総重量(g)を「7.1」で割り、その数値に500を掛けることで概算金額が算出できます。
計算式:(貯金箱全体の総重量 − 空の貯金箱の重さ)÷ 7.1 × 500 = 貯蓄金額(円)
※旧硬貨(7.0g)が多く混ざっている場合は、7.05g程度で計算すると誤差が少なくなります。
まとめ:今後の動向と失敗しないための判断基準
500円玉貯金は、目に見える重みと手応えで確実にお金を積み上げる魅力的な貯蓄法である一方、金融機関のルール改定によって「貯め方」と「出口戦略」のアップデートが不可欠な時代になりました。
100万円といった過度な金額を長期間放置するのではなく、「10万〜20万円貯まったらセルフレジや窓口の無料枠(1日50〜100枚)を使って計画的に回収・活用する」サイクルを回すことが、手数料による損失を防ぐ鉄則です。現金の良さを楽しみつつ、現代の金融システムと賢く付き合っていく柔軟な姿勢が求められています。 (出典: 500 円 玉 貯金(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。