森永乳業と森永製菓の違いとは?統合破談の真相と現在を徹底解剖
スーパーの菓子売り場や乳製品コーナーで日常的に目にする「森永」の看板。多くの消費者が一度は「森永乳業と森永製菓は同じグループの部門違いなのか、それとも全く別の会社なのか」と疑問を抱いた経験があるはずです。結論から言えば、両社はルーツを同じくしながらも、現在は資本関係が極めて希薄な完全に独立した別個の上場企業(兄弟会社)です。
過去には2度にわたって本格的な経営統合が検討されながらも、最終的に白紙撤回へと至った歴史があります。なぜ同じ創業者から生まれた2社は合体を拒み、独自の道を歩み続けることになったのでしょうか。本稿では、両社の歴史的ルーツからロゴ・代表商品の違い、決算データに基づく企業力比較、そして統合交渉が破談した決定的な裏事情までを鋭く紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:森永製菓と森永乳業は創業者を同一とする兄弟会社だが、現在は親会社・子会社の関係ではなく完全に独立した別法人。
- 要点2:過去2回(2008年・2017年)の経営統合交渉が決裂した最大の理由は、「本家としての誇りと高収益性を持つ製菓」と「売上高で圧倒する乳業」の主導権争いと統合比率の不一致。
- 要点3:現在は製菓が「高付加価値ウェルネス・海外展開」、乳業が「機能性素材・グローバルBtoB」へとそれぞれの強みを先鋭化させ、良好な距離感を保ちながら共存している。
【歴史とルーツ】創業者・森永太一郎から始まった「兄弟会社」の分岐点
森永2社の原点を辿ると、明治時代に日本の近代洋菓子文化を切り拓いた伝説の実業家・森永太一郎に突き当たります。1899年(明治32年)、アメリカで洋菓子製造技術を学んだ太一郎が東京・赤坂に開いたわずか2坪の「森永西洋菓子製造所」が、現在の森永製菓の直系のルーツです。
当時、日本には馴染みの薄かったキャラメルやマシュマロの製造からスタートした事業は、やがて国産練乳(コンデンスミルク)の自給化を目指す動きへと発展します。1917年(大正6年)、キャラメルの原料となる良質な国産乳を確保するため、森永製菓の乳業部門を母体として設立されたのが「日本煉乳」であり、これが後の森永乳業となりました。
戦前の森永は、製菓を頂点とする一大コンツェルンを形成していましたが、戦後の財閥解体および過度経済力集中排除法の適用を受け、1949年に森永乳業が森永製菓から正式に分社・独立しました。この法的な独立分離こそが、今日に至る「同じ森永の名を冠しながら別々の会社として歩んでいる」根本的な理由です。
【決定的な違い】ロゴマークと代表商品|チョコモナカジャンボとピノはどっち?
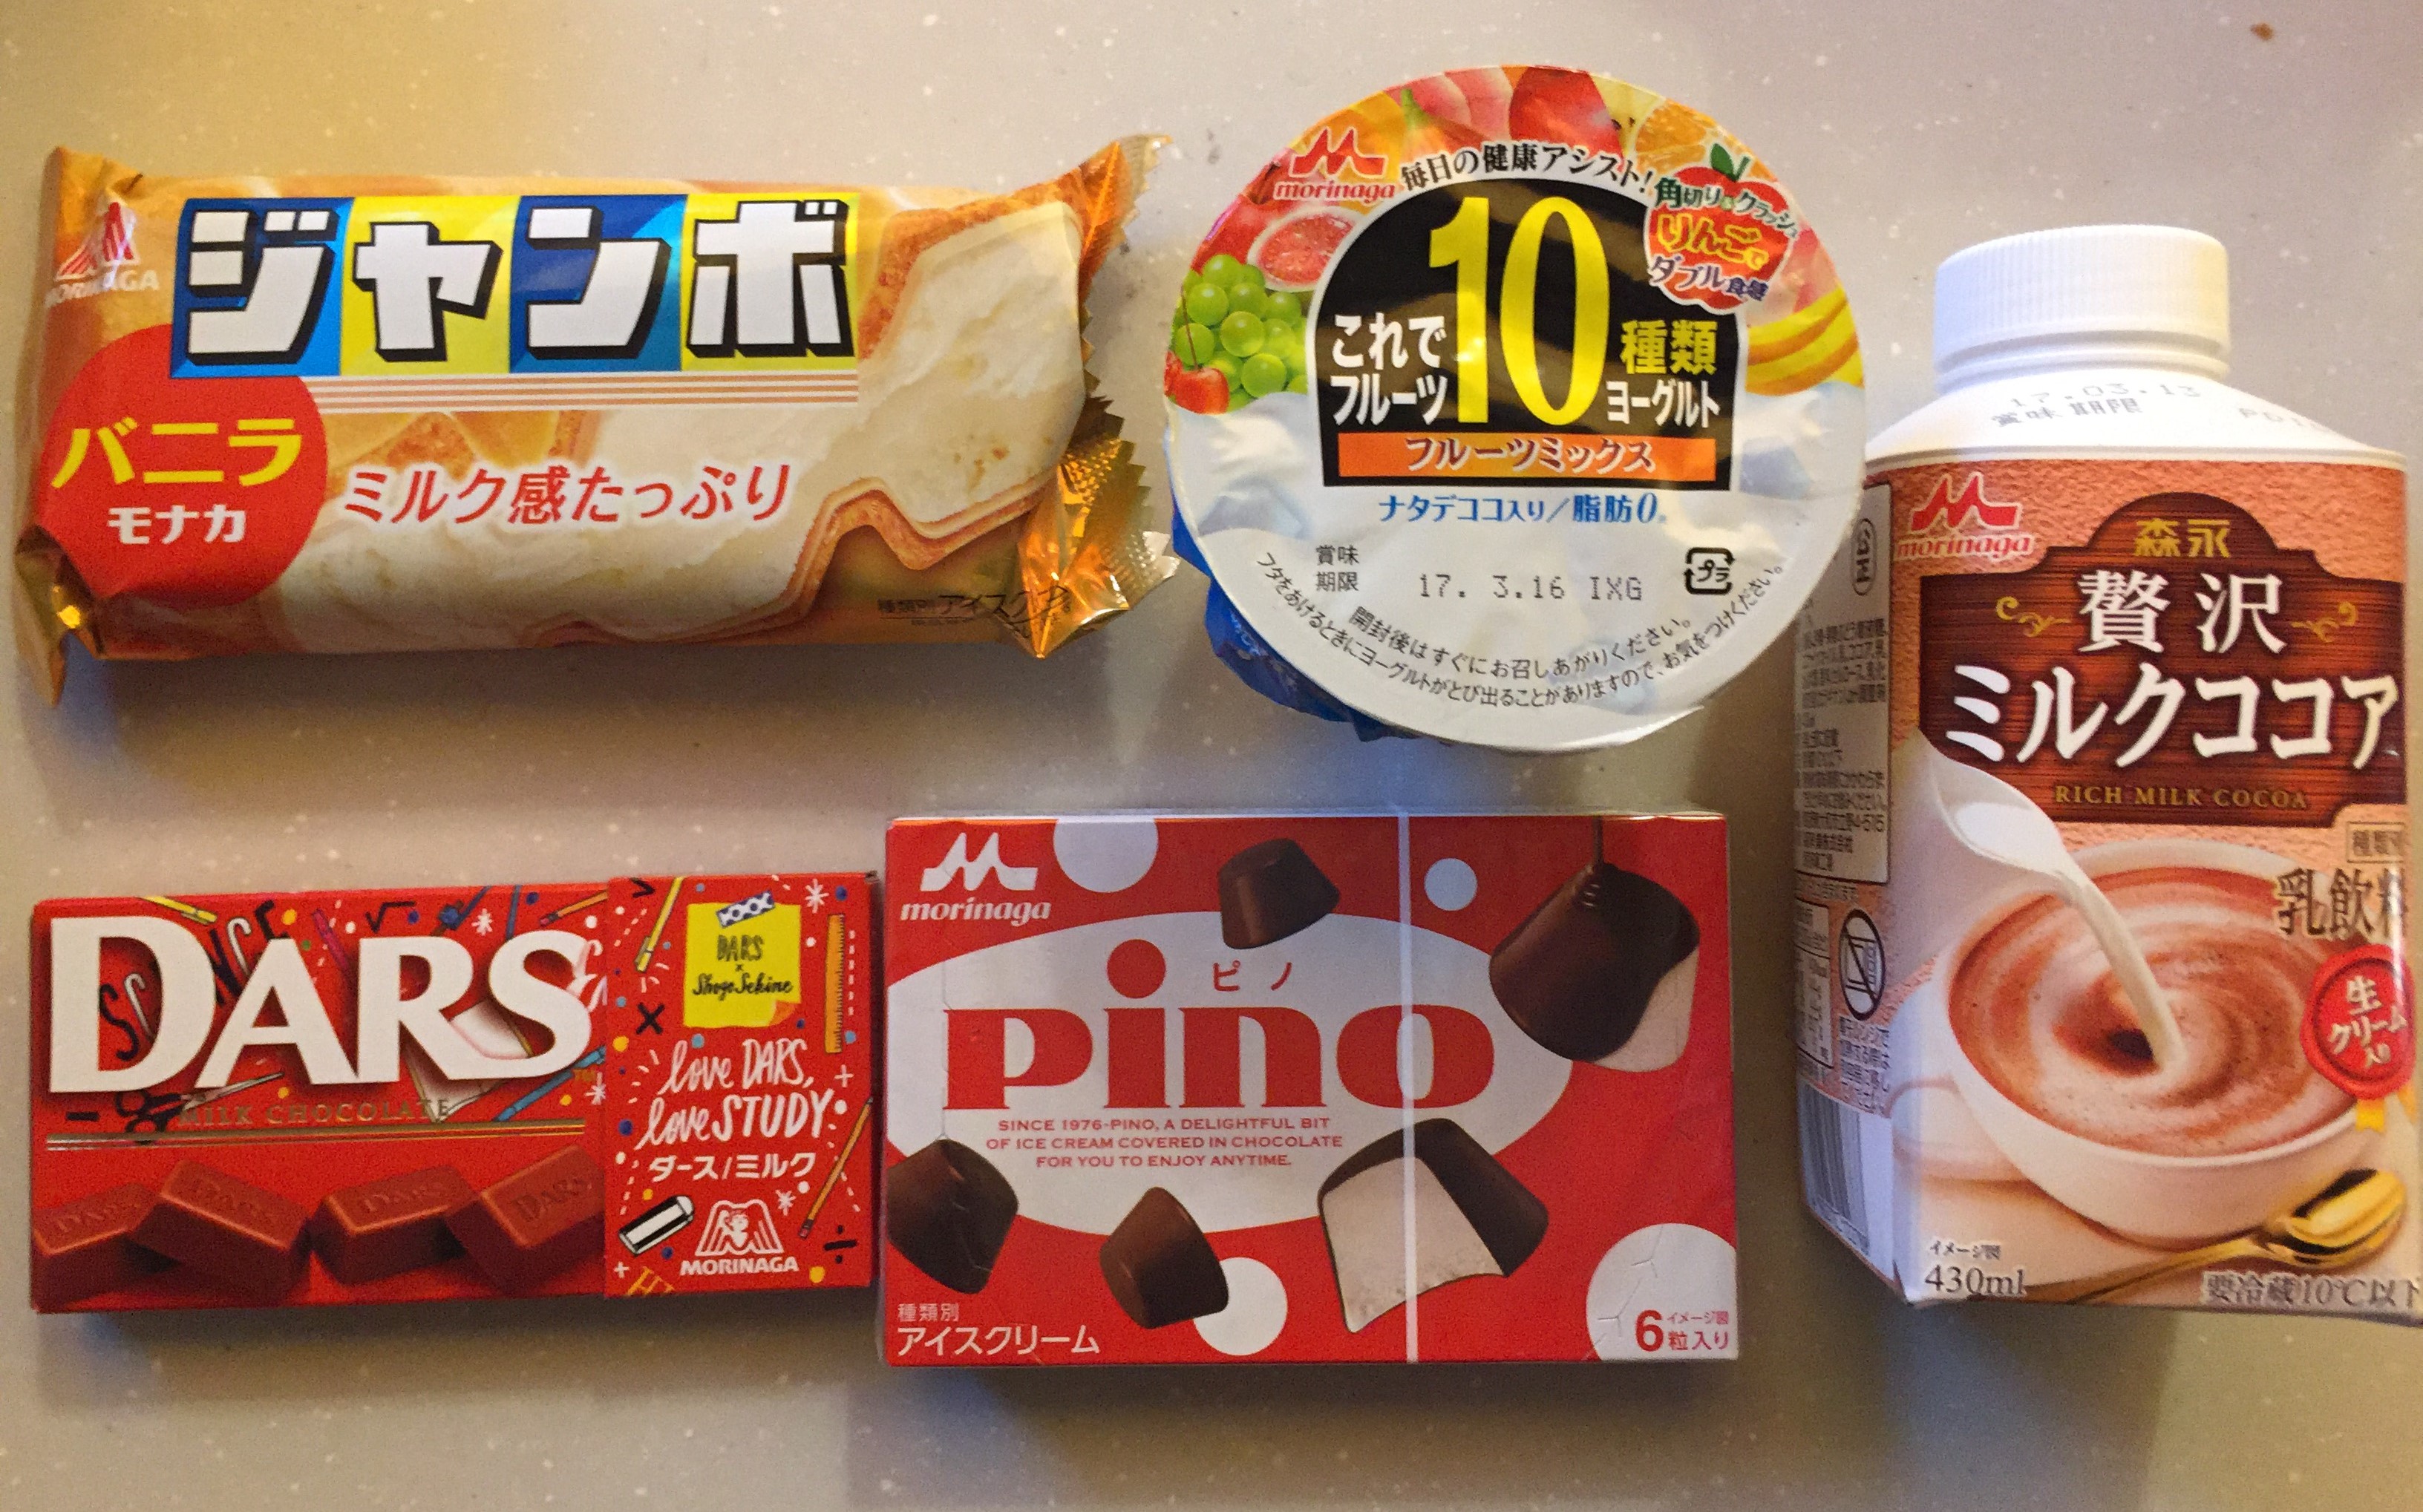
消費者が店頭で最も混乱しやすいのが、ブランドシンボルであるロゴマークと、展開する商品の棲み分けです。実はパッケージをよく観察すると、両社の目印は明確に分かれています。
森永製菓の象徴は「エンゼルマーク」です。太一郎が「洋菓子を通じて子どもたちに夢と希望を与えたい」という祈りを込め、1905年に商標登録したキューピッドが原型となっています。一方、森永乳業の象徴は「Mマーク」です。コーポレートカラーの赤と青を用いたモダンなデザインで、乳の豊かな恵みと健やかな生活を表現しています。
特に一般消費者の間で誤解が多いのが「アイスクリーム事業」の境界線です。
パリパリの食感で圧倒的なシェアを誇る『チョコモナカジャンボ』や『バニラモナカジャンボ』、『アイスボックス』を展開しているのは森永製菓です。対して、ロングセラーのひとくちアイス『ピノ(Pino)』や贅沢アイス『PARM(パルム)』、『MOW(モウ)』を展開しているのは森永乳業です。
同一カテゴリーである冷菓市場において、兄弟会社でありながら激しいシェア争いを繰り広げている現状は、両社が完全なライバル関係にあることを如実に示しています。
【徹底比較】売上高・年収・資本関係|データで読み解く2社の企業力
両社の力関係を客観的な財務指標から読み解くと、非常に興味深い構造が浮き彫りになります。森永乳業は売上規模において森永製菓の2倍以上を誇る一方、利益率や平均年収では森永製菓が優勢を保っています。
| 比較項目 | 森永製菓(東証プライム 2201) | 森永乳業(東証プライム 2264) | 編集部の分析・評価 |
|---|---|---|---|
| 設立・ルーツ | 1899年(創業・本家) | 1917年設立(1949年独立) | 歴史的本家は製菓、分社独立したのが乳業という構図 |
| 連結売上高 | 約2,150億〜2,300億円規模 | 約5,400億〜5,700億円規模 | 主食に近い乳製品を扱う乳業が売上規模で約2.5倍上回る |
| 営業利益率 | 約8.5%〜10.0% | 約4.5%〜5.5% | 高収益なゼリー・菓子を持つ製菓の利益効率が際立つ |
| 平均年間給与 | 約820万〜850万円 | 約780万〜810万円 | 食品業界内で共に高水準だが、利益率を反映し製菓がやや優勢 |
| 主要製品群 | inゼリー、ハイチュウ、チョコボール、チョコモナカジャンボ | 森永のおいしい牛乳、ビヒダス、マウントレーニア、ピノ、PARM | 嗜好品・機能性食品の製菓 vs 毎日の食卓を支えるデイリー品の乳業 |
| 資本関係 | 相互に極少数の株式保有のみ | 相互に極少数の株式保有のみ | 持ち株比率は数パーセント未満。完全な独立経営を維持 |
有価証券報告書等の公開データを確認しても、両社はお互いの株式を象徴程度にわずかに持ち合っているに過ぎず、親会社・子会社という支配従属関係は存在しません。独立した取締役会を持ち、競合他社と同様のガバナンス体制を敷いています。

【統合破談の真相】なぜ経営統合は2度も白紙撤回されたのか?水面下の攻防
かつて同根だった2社には、国内の人口減少や少子高齢化、原材料費高騰という構造的課題に立ち向かうため、巨大な「森永ホールディングス」として再結集しようとした時期がありました。しかし、2008年と2017年の2度にわたり公式に進められた統合協議は、いずれも決裂という結末を迎えています。
報道各社の取材データや当時の関係者の証言を総合すると、破談の背景には「企業規模と歴史的序列のねじれ」という根深い構造的対立が存在していました。
第一の壁となったのが、経営主導権と統合比率を巡る主導権争いです。森永製菓側には「創業家直系の本家であり、利益率も高くブランド価値を牽引してきた」という強い誇りがあります。対する森永乳業側は「売上高で製菓の2倍以上を稼ぎ出す屋台骨であり、事業規模からすれば主導権を握るのが合理的だ」という論理を展開しました。どちらが新会社のトップを出し、主導権を握るのかという力学において、双方が一歩も引かなかったのです。
第二の障壁が、ビジネスモデルと企業風土の決定的な乖離でした。製菓事業は、テレビCMやキャラクターコラボレーションを中心とした強力なマーケティングと、季節ごとのヒット作創出が生命線となる「高利益・トレンド追求型」の組織です。一方の乳業事業は、酪農家からの生乳調達や厳密な冷蔵物流網(コールドチェーン)、日々の品質管理が問われる「インフラ・供給責任重視型」の組織です。
両社のサプライチェーンや組織文化を統合しようとすれば、莫大なシステム改修費用と現場の摩擦が発生し、統合によるスケールメリットよりも混乱のデメリットが上回ると判断されたことが、最終的な破談の決定打となりました。
【実態検証】消費者のリアルな誤解と現場のブランド棲み分け
SNSやネット掲示板を分析すると、一般消費者の間では今なお「両社はひとつの会社」と信じ込まれているケースが後を絶ちません。
「就職活動のエントリーシートで製菓と乳業の志望動機を取り違えそうになった」「クレームや製品への問い合わせを間違った窓口にしてしまった」といった実情は頻繁に報告されています。特に同じ「森永」の冠を付けたコラボ商品や、店頭での隣接陳列が混乱を加速させています。
しかし現場レベルの取材を進めると、両社は意図的にブランドの棲み分けを徹底していることがわかります。店頭での営業活動やスーパーの棚取り合戦において、両社は明確な競合他社としてしのぎを削っており、「身内だから手心を加える」といった忖度は一切見られません。この適度な緊張感こそが、双方のブランド価値を長年にわたり維持させてきた原動力と言えます。

一般に知られていない盲点とネットの誤解
ネット上で囁かれる「森永2社にまつわる噂」の中には、事実と異なる誤解が少なくありません。代表的な3つの盲点を正しく整理しておきましょう。
誤解①:「森永乳業は森永製菓の子会社である」
これは最も多い誤解ですが、前述の通り完全な間違いです。資本の親子関係はなく、法的にはキリンとアサヒ、明治と雪印のような独立した別法人です。
誤解②:「仲が悪くて統合が破談した」
感情的な対立ではなく、純粋に「株主価値の最大化」と「統合コストに見合うシナジーの有無」を経営的に精査した結果の合理的判断です。現在でも一部の共同キャンペーンや知財管理など、必要な分野では友好的な連携が行われています。
誤解③:「森永のアイスはすべて同じ工場で作られている」
『チョコモナカジャンボ』は森永製菓の提携・自社工場、『ピノ』や『PARM』は森永乳業の専用ラインで製造されており、製造拠点も物流ルートも全く別系統で運用されています。
【プロの結論】組織力学から読み解く教訓と2026年最新動向
森永2社の歴史的経緯は、現代の企業経営や組織マネジメントにおける重要な教訓を示しています。それは、「ルーツが同じだからといって、安易に統合することが正解とは限らない」という点です。
無理に1つの巨大組織に同化しようとすれば、互いの強みであるスピード感や固有の企業文化を殺してしまうリスク(組織の共依存や機能不全)が生じます。明確な心理的・法的なバウンダリー(境界線)を引き、それぞれが得意分野に特化する選択をしたからこそ、現在の強固な業績が維持されています。
現在、森永製菓は米国を中心とした『ハイチュウ(HI-CHEW)』の爆発的人気を梃子にした海外事業の急伸や、『inゼリー』を軸とするウェルネス領域へ投資を集中させています。一方の森永乳業は、強みであるビフィズス菌・乳酸菌の機能性研究を生かし、育児用粉ミルクやサプリメント原料としてのグローバルBtoB展開を加速させています。
就職や投資の観点から両社を評価する場合、「マーケティング力、高い営業利益率、海外コンシューマー市場の成長性に魅力を感じるなら森永製菓」、「強固な生活基盤インフラ、機能性素材の研究開発力、圧倒的な事業規模の安定性を重視するなら森永乳業」という判断基準が明快な指針となります。
【森永乳業・森永製菓】に関するよくある質問(FAQ)
Q1:森永製菓と森永乳業の株主優待は合算できますか?
A1:合算できません。上場コードも別々の完全独立企業であるため、株主優待の取得条件や権利確定月、送られてくる商品内容も各社ごとに全く異なります。
Q2:なぜアイスクリームを両方の会社が出しているのですか?
A2:分社化した歴史的経緯の中で、双方が独自に冷菓市場へ参入したためです。製菓は焼き菓子技術を活かしたモナカ・チョコ系アイスを得意とし、乳業は乳加工技術を活かした高品質なアイスクリーム(ピノやパルム等)を得意として発展しました。
Q3:今後、再び2社が経営統合する可能性はありますか?
A3:可能性は極めて低いとみられます。2度の統合協議を経て双方が独立経営による強靭化を完了しており、現在はそれぞれの独自戦略(製菓=菓子・ウェルネス、乳業=乳・機能性素材)で持続的な成長軌道に乗っているためです。
Q4:創業者の一族は現在も経営に関わっていますか?
A4:現在、両社ともに経営の近代化・コーポレートガバナンス改革が進んでおり、創業家による同族支配からは完全に脱却し、生え抜きのプロ経営者による舵取りが行われています。
まとめ:別々の道を歩む森永2社が描く次世代の成長戦略
森永乳業と森永製菓は、創業者・森永太一郎のフロンティア精神を共通のDNAに持ちながら、戦後の独立を経て異なる強みを開花させてきました。
「経営統合の破談」という過去の選択は、決して後ろ向きな挫折ではなく、お互いの独自性と専門性を最大限に尊重した結果の英断であったことが、近年の両社の堅調な決算数字によって証明されています。エンゼルマークとMマーク。それぞれの看板を掲げながら世界の食と健康を支え続ける2社の進化から、今後も目が離せません。 (出典: 森永 乳業 森永 製菓(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。