含み損とは?確定損との違いや新NISAで塩漬けを防ぐ損切りの鉄則
新NISAの普及によって個人の資産形成が本格化した2026年現在、多くの投資家が一度は直面し、頭を抱えるのが口座管理画面に表示されるマイナス表示、すなわち「含み損」です。株価や投資信託の基準価額が下落した際、「いつか元に戻るだろう」と安易に放置して塩漬けにしてしまうのか、それとも痛みを伴う損切りを決断すべきなのか、判断に迷う場面は少なくありません。
市場のボラティリティが日常化した現在において、含み損の性質を正しく理解し、客観的なルールに沿って対処できるかどうかは、長期的な資産形成の成否を分ける決定的な分岐点となります。本稿では、確定損や含み益との違い、放置のリスク、新NISA特有の税務上の落とし穴から合理的な出口戦略まで、プロの視点から徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:含み損は「売却前の帳簿上のマイナス」であり、売却して確定損にしない限り損失は確定しないが、回復の見込みがない放置(塩漬け)は重大な機会損失を招く。
- 要点2:新NISA口座での含み損は「損益通算」や「繰越控除」が使えないため、特定口座とは全く異なる撤退・保有の判断基準が求められる。
- 要点3:損失回避バイアス(プロスペクト理論)を排し、あらかじめ「買値からマイナス何%で撤退するか」という客観的な損切りルールを構築することが資産防衛の鉄則となる。
【基礎知識】含み損とは何か?含み益・確定損との決定的な違いと計算方法
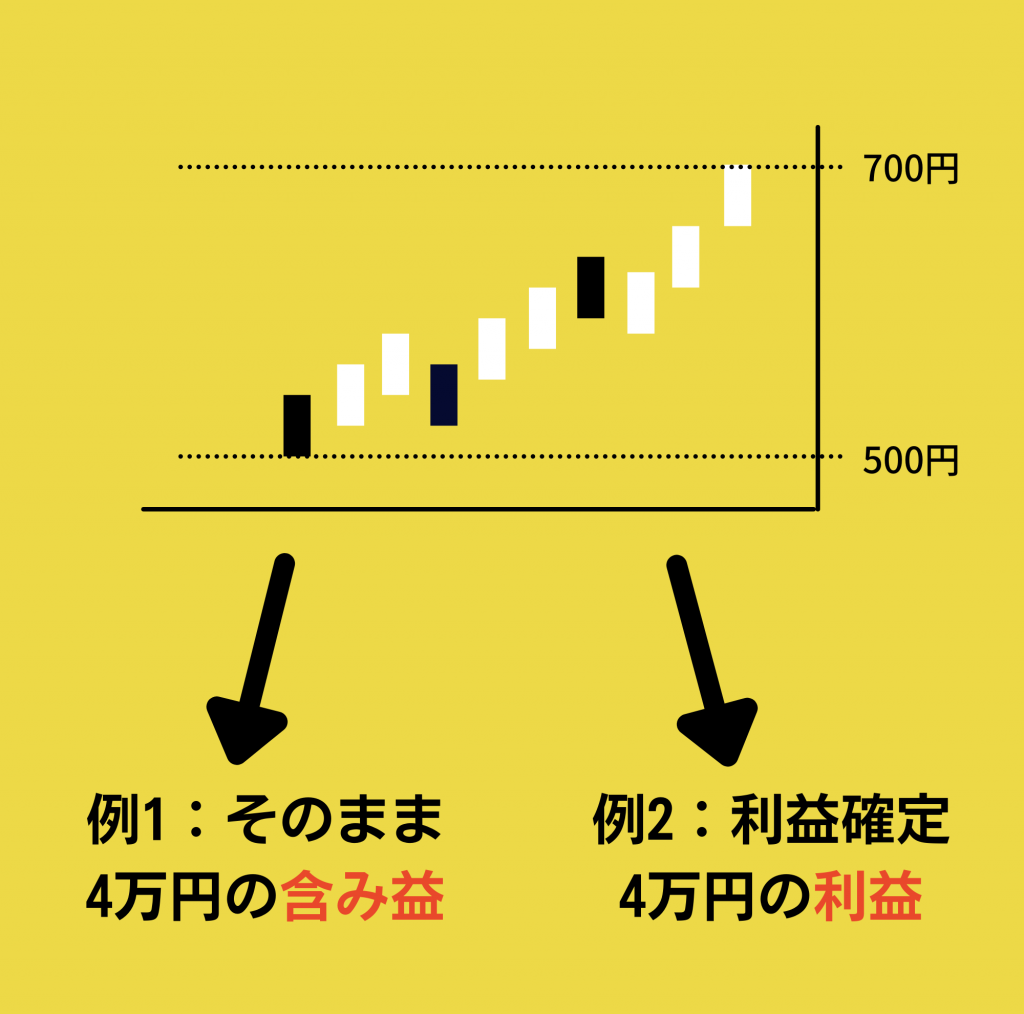
含み損(ふくみぞん)とは、保有している株式や投資信託などの金融資産の現在評価額が、購入時の取得価額を下回っている状態を指します。あくまで「現時点で売却した場合に発生する想定上の損失」であり、実際に資産を売却して現金化するまでは帳簿上の評価にとどまるのが特徴です。
これに対し、現在評価額が購入価格を上回っている状態を「含み益(ふくみえき)」、実際に資産を売却して損失を現実のものとして確定させた状態を「確定損(かくていぞん/実現損)」と呼びます。
実務における含み益・含み損の計算方法は極めてシンプルです。以下の計算式で算出されます。
【含み損益の計算式】
(現在の市場価格 − 1株あたりの取得単価)× 保有株数 = 含み損益
例えば、ある個別銘柄を1株2,000円で500株購入(取得総額100万円)したと仮定します。その後、業績悪化や市況低迷によって株価が1,600円に下落した場合、計算は以下のようになります。
(1,600円 − 2,000円)× 500株 = マイナス20万円(含み損)
この段階では口座残高の評価額が80万円に減少しているものの、法的な損失としては成立していません。しかし、この段階で保有株をすべて売却すると、20万円の「確定損」となり、資産減少が確定します。含み損と確定損の違いにおける最大の実務的ポイントは、「税務上の損益通算に使えるか否か」と「将来の価格回復によってプラスに転じる余地が残されているか否か」という2点に集約されます。

なぜ「含み損に耐えられない」のか?行動経済学が暴く心理の罠
投資初心者からベテランに至るまで、画面の評価損が拡大するにつれて「夜も眠れない」「仕事が手につかない」といった極度のストレスに苛まれるケースは後を絶ちません。SNSや投資コミュニティ上でも「含み損に耐えられない」「助けてほしい」といった切実な投稿が日々散見されます。
人間がここまで含み損に対して精神的苦痛を感じる理由は、個人の根性の問題ではなく、人間の脳に先天的に組み込まれた心理的バイアスに原因があります。
1. 損失回避バイアス(プロスペクト理論)
ノーベル経済学賞を受賞したダニエル・カーネマンらの研究によると、人間は「同額の利益から得る喜び」よりも「損失から受ける精神的苦痛」を約2倍から2.5倍も強く感じるとされています。10万円儲かった嬉しさよりも、10万円失ったショックの方が圧倒的に大きいため、投資家は無意識のうちに損失を直視することを恐れ、現実逃避に走りやすくなります。
2. 認知的不協和とサンクコスト効果
「自分が将来性を見込んで選んだ銘柄が暴落している」という事実は、自尊心を傷つけ、強い心理的ストレス(認知的不協和)を生み出します。さらに、「これまでに投じた資金と調査時間(サンクコスト)」を無駄にしたくないという執着が働き、誤った投資判断を正当化しようとします。その結果、「業績は悪くないはずだ」「市場が間違っている」と思い込み、損切りを先送りにしてしまうのです。
放置か損切りか?含み損が戻る確率と「塩漬け」の危険な落とし穴
含み損を抱えた際、最も安易な選択肢として選ばれがちなのが「何もしないで放置する」という行動です。しかし、保有資産の性質を無視した放置は、資産形成において最も危険な「塩漬け(株価が下落したまま長期間売却できなくなる状態)」を引き起こします。
含み損の放置には以下のような表裏一体のメリット・デメリットが存在します。
- 放置のメリット:市場の一時的なパニック売りであれば、保有を続けることで相場の自律反発や将来的な成長によって価格が元に戻る可能性がある。売却手数料や確定損失を回避できる。
- 放置のデメリット:回復見込みのない銘柄の場合、資産価値がゼロに近づくリスクがある。また、長期間資金が拘束されることで、他の成長株や優良資産に投資するチャンスを失う(機会損失)。
個別株と広域インデックスで全く異なる「戻る確率」の判断基準
含み損が元の買値まで戻る確率は、投資している「器」によって天と地ほどの差が生じます。
世界経済全体や米国S&P500などに連動する広域インデックスファンドの場合、過去100年以上の資本主義の歴史において、いかなる暴落(世界恐慌、リーマンショック、コロナショックなど)からも時間をかけて最高値を更新してきました。したがって、インデックス投資における含み損は「時間を味方につけて放置・積立継続」が統計的に極めて有効な選択肢となります。
一方、個別株の場合は全く異なります。企業の競争力喪失、不正会計、構造的な市場縮小などによって下落した銘柄が、元の高値まで戻る確率は極めて低くなります。例えば、買値から50%下落した個別株が元の買値に戻るためには、底値から「+100%(2倍)」の上昇が必要となります。この客観的数値を直視できないまま放置することは、投資ではなく単なる祈りです。
傷口を致命的に広げる「ナンピン買い」のリスク
含み損の塩漬け対処法として、平均取得単価を下げるために買い増しを行う「ナンピン買い(難平買い)」を試みる投資家がいます。確かに、株価が反発すれば早期に利益転換できる利点はあるものの、下落トレンドが継続した場合は投下資金が倍増し、最終的に破滅的な損失を招くハイリスクな手法です。明確な成長シナリオの再確認と資金管理ができていない状態でのナンピン買いは厳禁と言えます。
| 資産クラス | 含み損発生時の基本方針 | 過去データ・回復傾向 | 編集部の見解・リスク評価 |
|---|---|---|---|
| 全世界・S&P500インデックス | ガチホ(完全放置)&定期積立継続 | 過去の主要な暴落局面でも数年〜10年程度で新高値を更新 | 最も安全性が高い。狼狽売りによる市場退場こそが最大のリスク。 |
| 大型優良配当株(成熟企業) | 業績と減配リスクを精査し判断 | 配当を受け取りつつ市況回復を待つ戦略が機能しやすい | 減配やビジネスモデル崩壊がない限り、中長期ホールドは有効。 |
| 中小型グロース株・テーマ株 | 厳格な損切りルールで早期撤退 | ブーム終焉後は高値を二度と奪回できない銘柄が多数存在 | 放置は極めて危険。塩漬けによる資金拘束のダメージが最大。 |
【2026年最新】新NISA口座の含み損はどうする?特定口座との税制の違い
新NISA(少額投資非課税制度)が社会的に定着した現在、最も注意しなければならないのが「課税口座(特定口座・一般口座)と新NISA口座における税制上の仕組みの違い」です。
新NISA最大の盲点:「損益通算」と「繰越控除」が使えない
通常の特定口座であれば、株式投資で含み損を確定損にした場合、同一年の他の利益(配当金や他の売買益)と相殺して税金を減らす「損益通算」が可能です。さらに相殺しきれなかった損失は、確定申告を行うことで最大3年間にわたって繰り越せる「繰越控除」が適用されます。
しかし、新NISA口座は利益が非課税である代償として、税務上「損失が存在しないもの」として扱われます。
つまり、新NISA内で100万円の確定損を出しても、特定口座の利益と相殺して税金を還付させることは一切できません。確定申告による繰越控除も対象外です。この制度設計を理解していないと、「とりあえずNISAで損切りして節税しよう」と考えても税制メリットは1円も得られないという事態に陥ります。
特定口座で有効な「損出し(節税対策)」のテクニック
特定口座を活用している投資家にとって、年末に行われる「損出し(タックス・ロス・ハーベスティング)」は非常に有効な手法です。
これは、年内に得た確定利益に対して約20.315%の税金が源泉徴収されている場合、あえて含み損を抱えた保有株を年末に売却して「確定損」を作り、年間の通算利益を圧縮して税金の還付を受けるテクニックです。売却した翌営業日以降に同じ銘柄を買い戻せば、保有ポジションを維持しながら税負担だけを合法的に軽減することが可能になります。
株式投資で後悔しない損切りタイミングとメンタル維持の絶対ルール
投資において含み損を抱えること自体は、プロであっても避けられない日常的な現象です。勝者と敗者を分けるのは、「事前に定めた規律に従って損切りを実行できるか」という執行力にあります。
1. 数値による機械的な損切りルールの徹底
最も有効な方法は、エントリー(購入)時に出口の撤退ラインを数値で確定させておくことです。一般的なスイングトレードや中短期投資では、「買値からマイナス7%〜10%に達したら無条件で成行売却」というルールが広く支持されています。一度決めた数値を画面の前で裁量変更してはなりません。逆指値注文(ストップロス)をあらかじめ発注しておくことで、感情を介さずに執行することが可能です。
2. 「投資ストーリーの崩壊」を基準にする
長期投資やファンダメンタルズ投資においては、株価の変動ではなく「購入理由が消失したかどうか」を判断基準とします。例えば、「新技術の市場投入による売上拡大」を見込んで購入したにもかかわらず、開発中止や競合の台頭によって前提が崩れた場合は、含み損の多寡にかかわらず即座に売却すべきです。ストーリーが崩れた銘柄を持ち続ける理由はどこにもありません。
3. 株式投資におけるメンタル維持の仕組み化
含み損によって精神を消耗させないためには、環境とポジションサイズをコントロールすることが不可欠です。
- 許容損失額から逆算したポジションサイジング:「1回の取引で失っても生活や精神に支障がない金額(例:全資産の1〜2%)」から逆算して投資金額を決定する。
- 株価チェックの頻度を意図的に下げる:積立インデックス投資などの中長期投資であれば、日々のリアルタイム株価をチェックすることは百害あって一利なしです。通知を切り、確認頻度を月1回程度に抑えることがメンタル維持に直結します。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
含み損に直面した際、保有を継続すべき人と、即座に売却・戦略見直しを行うべき人の明確な分岐点は以下の通りです。
【含み損の保有継続が適している人】
低コストの全世界株や全米株インデックスを10年以上の超長期スパンで積み立てており、日々の生活資金とは完全に切り離された余裕資金で運用している人。
【即座に損切りやポートフォリオ再構築を検討すべき人】
ネットの話題やSNSの推奨に乗って購入した個別株を保有している人、直近数年以内に使う予定のある生活資金を取り崩して投資している人、毎日の株価下落に怯えて私生活や睡眠に支障が出ている人。

【含み損 と は】に関するよくある質問(FAQ)
Q1:個別株で含み損がマイナス30%を超えてしまいました。今からでも損切りすべきですか?
A1:まず「その企業の事業見通しや競争力が維持されているか」を客観的に再評価してください。業績不振や成長シナリオの崩壊が原因であれば、今からでも損切りを実行し、残った資金を有望な資産へ移す方が長期的な回復は早くなります。「現在の評価額で、今日その銘柄を新規買いしたいと思えるか?」を自問し、答えがNOであれば売却が妥当です。
Q2:新NISAで始めたインデックス投信が含み損になっています。積立を止めるべきですか?
A2:積立を停止したり売却したりしてはいけません。インデックス投資における下落局面は、「同じ積立金額でより多くの口数を安く買い集められる絶好のバーゲン期間(ドルコスト平均法のメリットが最大化する局面)」です。市場が低迷している時期に愚直に買い増しを続けた人だけが、将来の相場回復期に大きなリターンを得ることができます。
Q3:含み損が出ている銘柄から配当金を受け取った場合、税金はどう引かれますか?
A3:特定口座(源泉徴収あり)の場合、含み損の段階では配当金から通常通り約20.315%の税金が引かれます。ただし、その銘柄を売却して「確定損」を出した場合は、特定口座内で自動的に配当金と売却損が損益通算され、払いすぎた配当課税分が翌年初等に還付されます。
Q4:損出しを行う際に注意すべき取引ルールはありますか?
A4:同じ銘柄を同日中に売却して買い戻すと、税法上の「平均取得単価」が再計算されてしまい、想定していた金額の損出しが成立しない場合があります。損出しを行う際は、「売却した翌営業日以降に買い戻す」か、「別口座や信用取引を活用して同日寄付でクロス取引を行う」など、税務上の計算ルールに配慮した手順を踏む必要があります。
まとめ:今後の動向と失敗しないための判断基準
含み損は、市場でリスクを取って資産運用を行っている以上、誰もが必ず経験する通過点です。恐れるべきは評価額の一時的なマイナスそのものではなく、感情に流されて根拠のない塩漬けを続けたり、パニックに陥って底値で狼狽売りしてしまったりすることです。
資産を守りながら着実に成長させるためには、「インデックス投信は嵐の中でも積立を継続する」「個別株は投資ストーリーの崩壊や一定の損失率で機械的に撤退する」という明確な境界線を引くことが欠かせません。自身の保有銘柄の性質を冷静に見極め、規律あるポートフォリオ管理を徹底してください。 (出典: 含み損 と は(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。