年収700万の適正家賃はいくら?手取り44万で後悔しない相場と限界
📌 【この記事の重要ポイントまとめ】
- 要点1:年収700万円の手取り月収はボーナスなしで約44万円、ボーナスあり(年4か月分)の場合は約34万〜35万円が実質的な可処分所得となる。
- 要点2:安心できる適正家賃は「手取りの3分の1以下」である11万〜14.5万円であり、家賃20万円を超えると固定費比率が高まり家計破綻リスクが急増する。
- 要点3:賃貸の入居審査における上限ラインは約19.4万円前後であり、一人暮らし・DINKS・子育て世帯によって選ぶべき間取りとエリアの妥協点が大きく異なる。
【手取り月収の実態】年収700万円のリアルな可処分所得と「手取り3分の1」の真実
住居費を検討する際、額面年収である「700万円」を基準に計算するのは極めて危険です。給与所得者の場合、健康保険料、厚生年金保険料、雇用保険料、所得税、住民税が差し引かれるため、年間の手取り額はおおむね520万〜550万円前後(額面の約75〜78%)に落ち着きます。 さらに重要なのが「賞与(ボーナス)の有無と割合」です。給与体系によって、毎月の口座に振り込まれる金額には以下のような大きな開きが生じます。① 完全月給制(年俸制などボーナスなしの場合):
額面月収 約58.3万円 ➡ 手取り月収 約43万〜45万円
② 賞与あり(夏冬合計で額面4か月分の場合):
基準内額面月収 約43.75万円 ➡ 手取り月収 約34万〜35万円(+夏冬ボーナス手取り各約70万〜75万円)
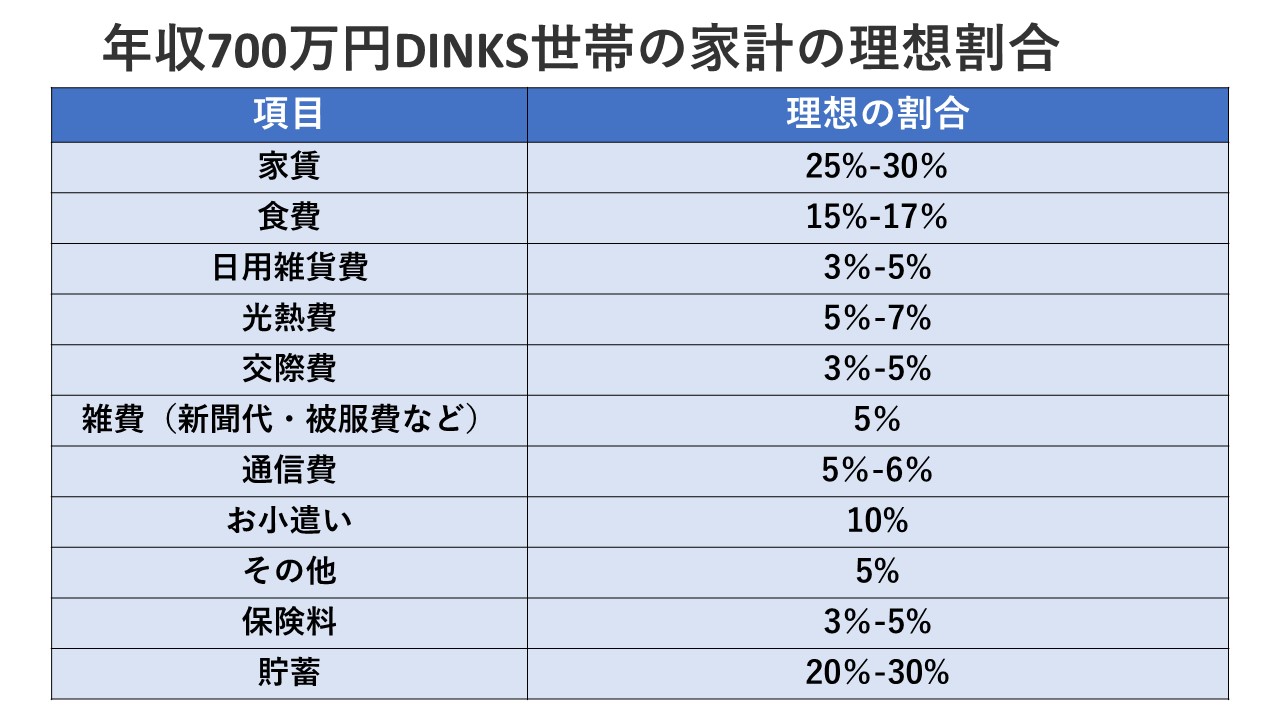
家賃20万円で後悔する人の決定的な盲点|15万円との生活水準ギャップを比較検証
ポータルサイトで都心の好立地やハイグレード物件を検索すると、家賃20万円前後の物件が魅力的に映ります。入居審査の基準上、年収700万円であれば家賃20万円の物件に通過する可能性は十分にあります。しかし、実際に契約した後に「生活が苦しい」と頭を抱えるケースが頻発しています。 最大の要因は、住居費という「毎月絶対に削れない固定費」が手取り月収の約45%(手取り44万円の場合)を占めてしまう点にあります。家賃15万円の生活と家賃20万円の生活では、年間で差額60万円、2年ごとの更新料や敷金・礼金を含めると実質的に年間70万円以上の可処分所得の差が生じます。 以下は、完全月給制(手取り月収44万円)を想定した、家賃ごとの生活費内訳と貯蓄余力の比較シミュレーションです。| 項目 | 安全圏(家賃12万円) | バランス型(家賃15万円) | 限界ライン(家賃20万円) |
|---|---|---|---|
| 家賃(共益費込) | 120,000円(手取りの27%) | 150,000円(手取りの34%) | 200,000円(手取りの45%) |
| 食費・日用品費 | 70,000円 | 75,000円 | 60,000円(節約が必要) |
| 水道光熱費・通信費 | 25,000円 | 28,000円 | 30,000円 |
| 交際費・娯楽費 | 45,000円 | 45,000円 | 30,000円 |
| 保険・自己投資・雑費 | 30,000円 | 30,000円 | 25,000円 |
| 毎月の貯金・投資枠 | 150,000円 | 112,000円 | 65,000円 |
| 編集部の評価・見解 | 年間180万円以上の蓄財が可能。資産形成を最優先したい層に最適。 | 住環境の快適さと新NISA等の投資積立を両立できる黄金バランス。 | 突発的な支出(冠婚葬祭や医療費)で赤字転落しやすいリスク水準。 |
【実態検証】利用者の生の声と現場目線で見えたリアル
不動産仲介業者のヒアリングやSNS・コミュニティ上の投稿を精査すると、年収700万円世帯の家賃に対するリアルな葛藤が浮かび上がります。 都内の大手デベロッパー系仲介店舗の担当者は、現場の実態を次のように証言します。「年収700万円台のお客様は、勤務先の上場企業ブランドや社会的信用が高いため、家賃18万〜20万円の物件でも保証会社の審査自体はあっさり通過します。しかし、契約から1〜2年後の更新時に『もう少し固定費を抑えたい』と14万〜15万円台の物件へサイズダウンして住み替えるケースが目立ちます。実際に暮らしてみると、税引き後のキャッシュの残らなさに驚かれる方が多いのが現実です」また、SNSや知恵袋等のコミュニティ上でも、次のような切実な体験談が散見されます。 * 「単身で都心のデザイナーズマンション(家賃19万円)に住んだが、交際費や外食代を削る羽目になり、友人の結婚式が重なった月は口座残高が危険水域になった」(30代前半・金融関連) * 「共働きから妻の産休・育休で世帯年収が700万円(1馬力)に下がった瞬間、家賃17万円が重荷に。教育費や保険料を考えると13万円台に抑えるべきだったと痛感している」(30代後半・メーカー勤務) 手取り額に対する固定費の占有率は、日々の精神的ゆとりと直結しています。「審査に通ること」と「無理なく快適に暮らせること」は完全に別物であるという認識が欠かせません。

【世帯構成別】一人暮らし・DINKS・子育て世帯の家賃相場と選択基準
年収700万円といっても、単身者なのか、配偶者や子を扶養しているのかによって、住居に配分できるリソースは根本から異なります。1. 単身・一人暮らしの場合(適正家賃:12万〜15万円)
一人暮らしであれば、手取り月収の多くを自己裁量で使えるため、家賃14万〜15万円を支払っても十分に生活を成り立たせることができます。都心主要駅徒歩圏の1K〜1LDK、あるいは築年数にこだわらなければ広めの1LDK〜2DKも選択可能です。 近年関心を集めるタワーマンション賃貸については、都心部(港区・中央区・新宿区など)の相場が高騰しており、ワンルームや1Kでも20万円超が標準的です。年収700万円単身でタワマンに住むこと自体は不可能ではありませんが、生活防衛資金の積立を犠牲にする「住居特化型の割り切り」が必要となります。2. DINKS(共働き・子なし夫婦)の場合(適正家賃:15万〜18万円)
世帯主単独で年収700万円、パートナーにも一定の収入がある場合は、世帯合算でゆとりが生まれます。仮に世帯年収が900万〜1,000万円に達していれば、都心の2LDK(家賃18万〜20万円)を選択しても家計破綻の心配は少ないでしょう。 ただし、将来的に出産や育休を予定している場合は、「片方の収入が一時的に途絶えても、手取り44万円(1馬力)だけで維持できる家賃15万円以内」に設定しておくことが強固なリスクヘッジとなります。3. ファミリー(配偶者+子ども)の場合(適正家賃:12万〜14万円)
配偶者が専業主婦(夫)で子どもがいる「1馬力・年収700万円」の場合、食費・日用品費・水道光熱費が単身者の2倍近くに膨らみます。さらに学資保険や習い事代、将来の高校・大学進学に向けた教育資金の積立が必須となるため、家賃目安は12万〜14万円以内に抑えるのが賢明です。 都心部でファミリー向けの2LDK〜3LDKを探す場合、家賃相場は20万〜25万円を超える地域が多いため、以下のようなエリア戦略が求められます。 * 東京23区の城北・城東エリア(足立区、葛飾区、江戸川区など) * 東京市部(調布市、府中市、立川市など) * 神奈川・埼玉・千葉の主要ターミナル駅徒歩10〜15分圏内 郊外や急行停車駅に視野を広げることで、13万〜15万円前後の予算でも専有面積60〜70㎡の快適な2LDK〜3LDKを確保できます。賃貸の入居審査基準と「審査落ち」を防ぐ限界ライン
賃貸物件を申し込む際、管理会社や家賃保証会社が行う賃貸 入居審査基準には、業界共通の明確な計算式が存在します。 一般的に、審査のボーダーラインは「月額家賃の36倍以上の年収があること」(または月収が家賃の3倍以上であること)とされています。 $$\text{審査通過の家賃上限目安} = \frac{\text{総支給年収}}{36}$$ 年収700万円の場合、この計算式を当てはめると以下のようになります。 $$7,000,000 \div 36 \fallingdotseq 194,444\text{円}$$ すなわち、家賃19.4万円前後が保証会社の審査に通る客観的な限界ラインです。 家賃20万円の物件に応募した場合、大手信販系保証会社(LICC加盟会社など)では「年収倍率がギリギリ」と判定され、預貯金残高証明の提出を求められたり、連帯保証人の追加を要求されたり、場合によっては審査落ちとなるリスクがあります。 特に、歩合給の割合が高い営業職、自営業・フリーランス、転職直後で勤続年数が1年未満の場合は審査基準が厳格化されるため、年収の36分の1ルールよりも余裕を持った家賃設定(16万〜17万円以下)で申し込むのが鉄則です。
心理的トラップと社会的背景|なぜ年収700万円層は「家賃インフレ」に陥るのか
行動経済学および消費社会学の観点から見ると、年収700万円前後の層は最も「生活水準のインフレ(ライフスタイル・インフレ)」に陥りやすい構造的脆弱性を抱えています。 所得階層として上位1割前後に差し掛かることで、「自分は平均以上の高所得者である」という心理的プライドが芽生えやすくなります。その結果、住居に対する自己イメージが肥大化し、駅近のタワーマンションや新築ハイグレードマンションといった「ステータスを象徴する住まい」へ手が伸びやすくなるのです。 しかし、日本の累進課税制度と社会保険料の料率設定により、年収500万円から700万円に昇給したとしても、手取りの増加幅は額面の上昇分よりも緩やかです。この「税引き前の自己評価」と「税引き後の可処分所得」の認識のギャップこそが、家賃インフレを引き起こす元凶です。【プロの結論】おすすめできる人・慎重になるべき人の判断基準
住居選びで後悔しないために、自身の家計状況とライフプランを客観的に照らし合わせるための明確な判断基準を提示します。▼家賃16万〜18万円超の物件を選んでも問題ない人:
- 完全月給制で、毎月の手取りが44万円以上安定して確保されている単身者
- 現在すでに生活防衛資金(手取り月収の6か月分以上)の現預金を保有している
- DINKS世帯で、パートナー側にも安定した収入(世帯年収900万円以上)がある
- 職住近接によって通勤時間を劇的に削減し、副業や自己研鑽で収入を伸ばす明確な目的がある
▼家賃を12万〜14万円以下に抑えるべき人:
- 年収700万円のうち、ボーナスが占める割合が年間150万円以上ある
- 扶養家族(配偶者や未就学児〜学生の子ども)がいる1馬力世帯
- 新NISAや確定拠出年金など、毎月10万円以上の長期資産形成を最優先したい
- 将来的に数年以内のマイホーム購入(頭金準備)や転職を検討している
【年収 700 万 家賃】に関するよくある質問(FAQ)
Q1:年収700万円でタワーマンションに住むのは無謀ですか?
A1:単身者で家賃以外の支出を厳しくコントロールできる場合を除き、おすすめできません。都心のタワーマンションは低層階・1Kタイプでも家賃18万〜22万円が相場です。手取り44万円に対して家賃20万円を支払うと、毎月の貯金可能額が5万〜6万円程度に落ち込み、将来の不測の事態やライフステージ変化に対応しづらくなります。
Q2:家賃20万円の賃貸物件で入居審査に落ちる可能性はありますか?
A2:十分にあり得ます。年収700万円に対する審査の一般的な適正上限額は約19.4万円(年収の36分の1)です。家賃20万円は上限ラインをやや超えているため、勤続年数が短い、過去にクレジットカード等の延滞履歴がある、あるいは固定給ではなくインセンティブ比率が高い給与体系の場合は、審査落ちするケースが存在します。
Q3:ボーナス込みで年収700万円の場合、適正家賃はどう計算すべきですか?
A3:ボーナスを除外した「毎月の基本給の手取り額」をベースに計算してください。例えば、夏冬合わせて4か月分の賞与が含まれている場合、毎月の手取り月収は約34万〜35万円です。この手取り額の3分の1である11万〜12万円前後を適正家賃の基準とすることで、ボーナスの変動リスクに強い家計を維持できます。
Q4:年収700万円世帯の理想的な毎月の貯金・投資目安はいくらですか?
A4:手取り月収の20〜25%が健全な目安となります。手取り44万円であれば毎月9万〜11万円、年間で120万〜150万円前後の蓄財(預貯金+投資信託積立など)が理想です。家賃を14万円前後に抑えることができれば、無理なくこの貯金目標を達成できます。 (出典: 年収 700 万 家賃(Yahoo!ニュース))
まとめ:手取りに見合った家賃設定が将来の資産形成を左右する
年収700万円は、日本の給与所得者の中で間違いなく上位に位置する収入です。しかし、手取りベースの実質的な可処分所得は約44万円(ボーナスなしの場合)であり、税金や社会保険料の負担を考慮すると、決して無制限に固定費を広げてよい水準ではありません。 住まいの満足度を保ちながら将来の資産形成を盤石にするための黄金ラインは、手取りの3分の1以内に収まる家賃12万〜14.5万円です。家賃20万円のような背伸びをした選択は、日々の選択肢を狭め、家計の弾力性を奪うリスクを孕んでいます。 「審査に通る金額」ではなく、「将来にわたって毎月無理なく支払い続けられる金額」を基準に据え、自身の家族構成やライフプランに合致した最適な住まい選びを行ってください。
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。