借方とは?左右の見分け方や仕訳の基本ルールをプロが徹底解説
簿記や会計を学び始めた人が最初につまずく最大の壁が「借方(かりかた)」と「貸方(かしかた)」の概念です。「お金を借りたわけでもないのに、なぜ左側に書くのか」「左右のどちらが借方なのか瞬時に思い出せない」と頭を抱えた経験を持つ方は少なくありません。
クラウド会計ソフトやAIによる自動仕訳が広く浸透したビジネス環境においても、入力内容の正誤を判断し、試算表や財務諸表を正しく読み解くためには、複式簿記における借方・貸方の構造理解が欠かせません。本稿では、日商簿記3級の学習者から実務の経理担当者まで役立つ、借方の基礎知識、左右を一瞬で見分ける裏ワザ、5大要素に基づいた仕訳ルールを分かりやすく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:借方は「左側」、貸方は「右側」を指す簿記用語であり、ひらがなの「り(左払い)」と「し(右払い)」の筆順で直感的に判別できる。
- 要点2:文字通りの「借りる・貸す」という意味は忘れ、資産・負債・純資産・費用・収益という「5大グループの増減ルール」として機械的に捉えることが攻略の鉄則である。
- 要点3:AI自動仕訳が主流の現場でも、貸借不一致のエラー検知や月次決算の分析には、借方残高・貸方残高の本質的な理解が必須となる。
【基本概念】借方とは何か?貸方との左右の違いと一瞬で見分ける裏ワザ
複式簿記において、「借方(Debit)」は左側、「貸方(Credit)」は右側を意味します。ひとつの取引を「原因と結果」という2つの側面から捉え、左右に分けて記録するのが複式簿記の根本原理です。
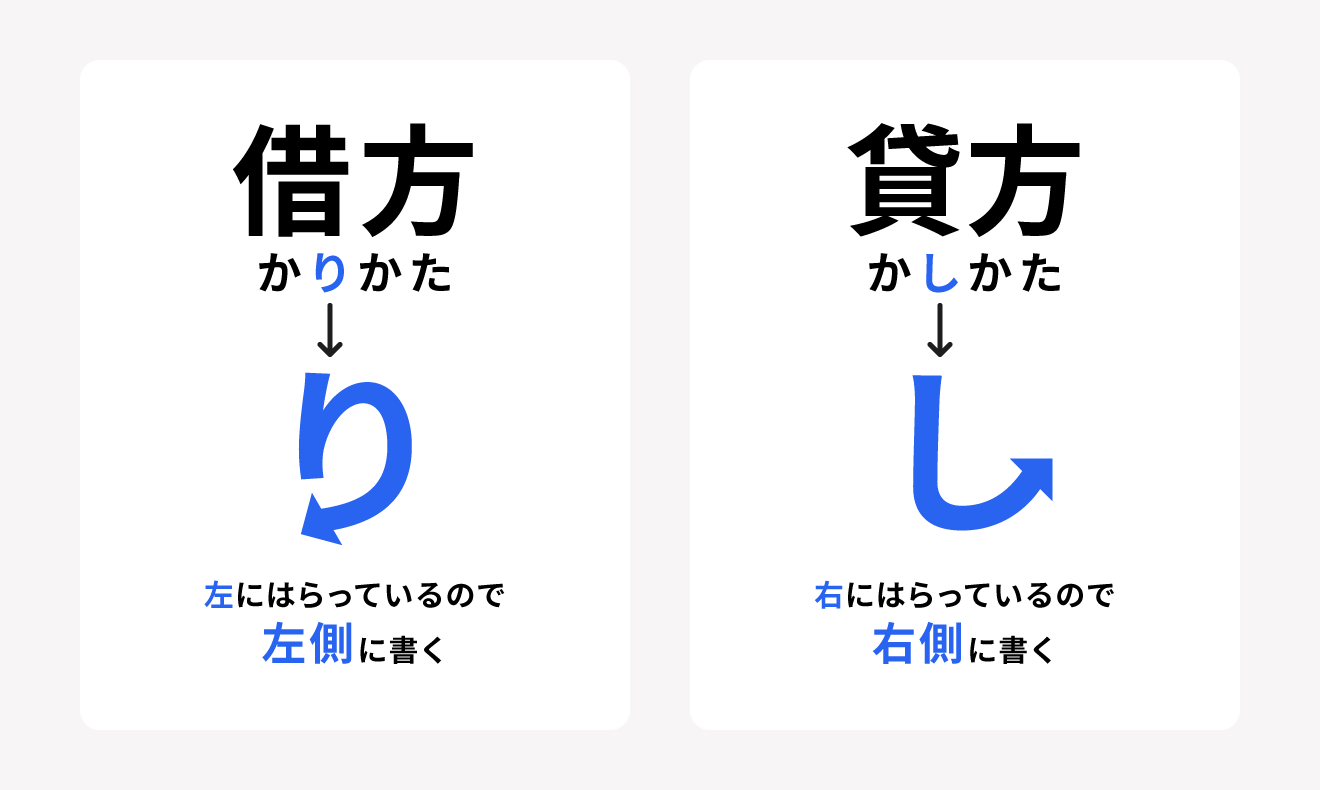
しかし、簿記初心者の多くが「借方と貸方はどっちが左右だったか」という混乱に直面します。この左右の配置を迷わず瞬時に識別するための最も効果的な見分け方が、ひらがなの払い(方向)に着目する記憶術です。
- 借方(か「り」かた):ひらがなの「り」の最後は左側に払うため、【左】に配置する。
- 貸方(か「し」かた):ひらがなの「し」の最後は右側に払うため、【右】に配置する。
このルールさえ視覚的にインプットしておけば、試験本番や仕訳伝票の起票時に「どっちだっけ?」と迷うタイムロスを完全に排除できます。まずは「借方は左、貸方は右」というポジションを無条件の前提として定着させることが、簿記習得の第一歩です。

一般に知られていない盲点とネットの誤解|なぜ「借りていないのに借方」なのか?
多くの初心者が混乱に陥る最大の原因は、言葉の日常的な意味に引きずられてしまう点にあります。「現金を売り上げて受け取ったのに、なぜ『借方・現金』になるのか?」「誰にも借りていないのにおかしい」という疑問は、ネットのQ&AサイトやSNSでも毎日のように投稿されています。
この違和感を解消するためには、「借方・貸方」という用語の歴史的由来を知る必要があります。
複式簿記の起源は14〜15世紀のイタリア・ルネサンス期に遡ります。当時の銀行家が顧客ごとの債権・債務を管理する際、帳簿の左側に「Debitore(支払うべき人=借り手)」、右側に「Creditore(信用を与える人=貸し手)」と記録していました。これを明治初期、福澤諭吉が著書『帳合之法』(1873年)において、英語の「Debit / Credit」をそれぞれ「借方」「貸方」と直訳して日本に導入した経緯があります。
つまり、発祥当時の「銀行目線による顧客管理の言葉」がそのまま定着しただけであり、現代の企業会計においては「借りる・貸す」という意味は完全に形骸化しています。現在の実務において、借方と貸方は単なる「左側」「右側」を表す記号に過ぎません。「言葉の意味を深く考えず、左と右のポジション記号として割り切る」ことこそが、無用な混乱を防ぐプロの思考法です。
【仕訳の絶対ルール】複式簿記を支配する「5大要素」の増減パターン
複式簿記の世界では、すべての勘定科目が「資産」「負債」「純資産」「費用」「収益」という5つのグループのいずれかに分類されます。仕訳を切る際は、それぞれのグループが持つ「ホームポジション(定位置)」を基準に、増減を左右に振り分けます。
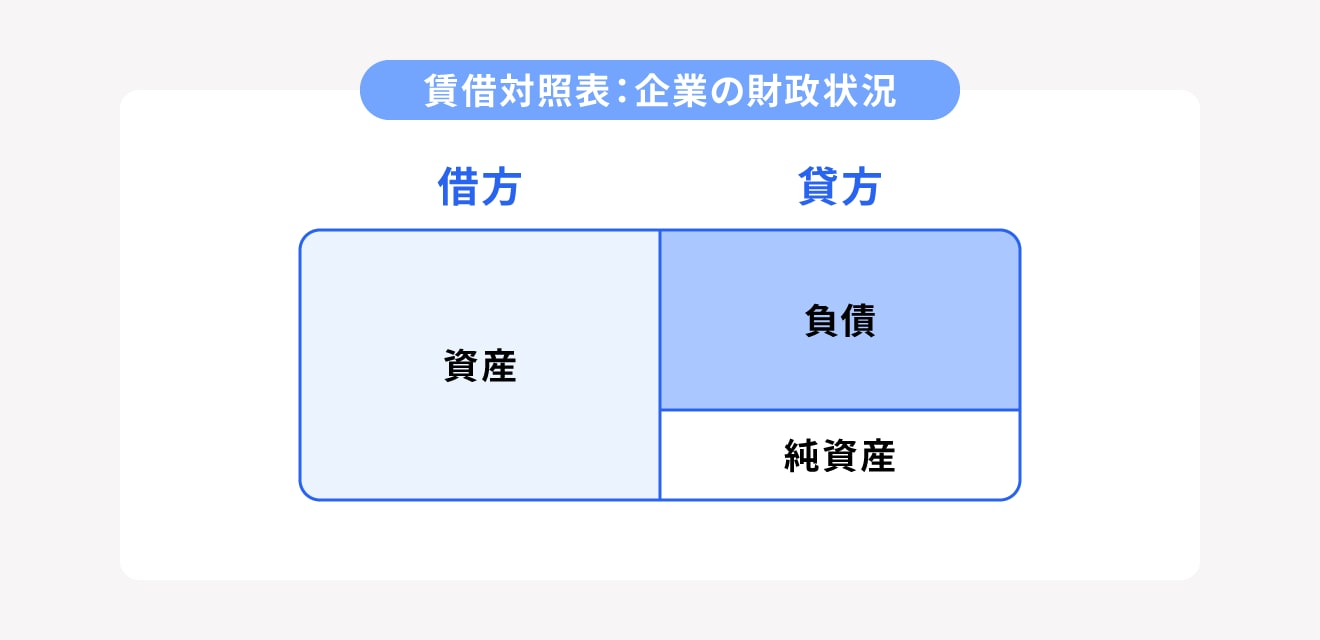
主要な財務諸表である「貸借対照表(B/S)」と「損益計算書(P/L)」において、各要素が左右のどちらに配置されるかを示した基準表が以下です。
| 5大要素グループ | 定位置(増加時の記入側) | 減少時の記入側 | 代表的な勘定科目一覧 | 該当する財務諸表 |
|---|---|---|---|---|
| 資産 | 借方(左側) | 貸方(右側) | 現金、普通預金、売掛金、商品、備品、土地 | 貸借対照表(借方項目) |
| 負債 | 貸方(右側) | 借方(左側) | 買掛金、短期借入金、未払金、預り金 | 貸借対照表(貸方項目) |
| 純資産(資本) | 貸方(右側) | 借方(左側) | 資本金、利益準備金、繰越利益剰余金 | 貸借対照表(貸方項目) |
| 費用 | 借方(左側) | 貸方(右側)※取消等 | 仕入、給料、旅費交通費、消耗品費、通信費 | 損益計算書(借方項目) |
| 収益 | 貸方(右側) | 借方(左側)※取消等 | 売上、受取手数料、受取利息、雑収入 | 損益計算書(貸方項目) |
仕訳の基本公式は極めてシンプルです。「定位置にある要素が増加したら定位置と同じ側に書き、減少したら反対側に書く」。そして、最終的に借方の合計金額と貸方の合計金額は必ず一致します(貸借平均の原理)。
決算時に作成される合計残高試算表において、資産や費用は「借方残高」となり、負債・純資産・収益は「貸方残高」となるのも、このホームポジションの構造が反映されているためです。
【実態検証】簿記学習者と経理現場の声に見る「つまずきポイント」と対策
日商簿記3級のネット試験(CBT方式)受験者や、配属されたばかりの新任経理担当者を対象にしたアンケートやヒアリング調査では、約7割の初心者が「取引をどちら側に書くかで手が止まる」と回答しています。
現場の実務や試験対策で直面しやすいリアルなつまずき事例と、それを突破するための具体的な仕訳のコツを検証します。
つまずき事例1:複数の要素が同時に動く取引でパニックになる
「商品を掛けで売り上げ、一部は手付金と相殺した」といった複合仕訳になると、借方・貸方の判断が急激に難しくなります。
【攻略のコツ】:いきなり全体を組み立てようとせず、「最もイメージしやすい現金・預金の動き(資産)」から確定させるのが鉄則です。お金が入ってきたなら「(借方)現金」、お金を払ったなら「(貸方)普通預金」と先に片側を確定させれば、もう片方の科目は消去法でスムーズに導き出せます。
つまずき事例2:振替伝票の起票における記入ミス
会計ソフトへの入力前段階や紙の伝票運用において用いられる「振替伝票」の起票では、借方科目・貸方科目の行ずれや金額の転記ミスが頻発します。
【振替伝票の正しい書き方】:左側の「借方科目」欄に発生した費用や増加した資産を書き、右側の「貸方科目」欄に対価となった負債や収益を対応させます。実務では摘要欄に「取引先名・請求書番号・決済内容」を明確に紐付けておくことが、後工程の監査や確認作業を省力化する防壁となります。
【プロの結論】AI会計時代における「複式簿記の思考法」と向き不向きの判断基準
2026年の企業実務では、銀行口座の明細連携やOCRによるレシート読取、AIによる自動仕訳が広く普及しています。そのため、「人間がいちいち借方・貸方を考えなくてもボタン一つで処理できるのではないか」という議論も散見されます。
しかし、システムが高度化するほど、AIが誤った勘定科目を推論した際に違和感を察知できる「会計的リテラシー」の価値が高まっています。原因と結果を対照的に捉える複式簿記のロジックは、単なる記帳技術を超えた「ビジネスの構造把握ツール」です。
【判断基準】簿記の基本構造を徹底習得すべき人・簡易ツールで十分な人
- 徹底的に習得すべき人:
- 経理・財務・経営企画部門で月次決算や開示資料作成に携わるビジネスパーソン
- 日商簿記検定(3級・2級)の合格を目指している学習者
- 自社のキャッシュフローや財務健全性を正確にモニタリングしたい経営者・個人事業主
- 自動ツール等の活用を優先して差し支えない人:
- 単発の副業収入があり、小規模な白色申告のみで完結するフリーランス
- 取引数が極めて少なく、税理士にすべての記帳代行・申告業務を一任している事業者
複式簿記の思考法を体得している人材は、貸借対照表の借方(資金の使途・運用状況)と貸方(資金の調達源泉)のバランスを見るだけで、その企業がどのようなリスクを取り、どこに成長機会を見出しているのかを瞬時に見抜くことができます。
【借方 と は】に関するよくある質問(FAQ)
Q1:借方と貸方の合計金額が一致しない(貸借不一致)ときは、どこを確認すべきですか?
A1:貸借不一致が発生した場合、まずは「金額の桁間違い(10,000円を100,000円と入力)」や「数字の反転(54,000円を45,000円と入力)」を疑ってください。差額を計算し、差額が「9」で割り切れる場合は数字の位や桁の反転ミスの可能性が極めて高くなります。また、複合仕訳で片側の科目を入力し忘れていないかも確認が必要です。
Q2:売掛金と買掛金は、それぞれ借方・貸方のどちらに計上されますか?
A2:売掛金は「後から代金を受け取る権利」なので資産グループとなり、発生時は【借方(左側)】に計上します。一方、買掛金は「後から代金を支払う義務」なので負債グループとなり、発生時は【貸方(右側)】に計上します。代金回収時・支払時には、それぞれ反対側に記入して残高を消し込みます。
Q3:日商簿記3級の試験で仕訳を素早く解くコツはありますか?
A3:問題文を読んだら、まず「現金」「預金」「売掛金」「買掛金」など、増減が直感的にイメージしやすい勘定科目を見つけて左右どちらかに確定させます。次に、その取引の相手勘定(収益なのか費用なのか)を当てはめます。下書き用紙に「資産(左)」「負債・純資産(右)」「費用(左)」「収益(右)」の基本十字チャートを小さく書いておくと、ケアレスミスを大幅に削減できます。
まとめ:借方・貸方の本質を掴めばビジネスの数字が立体的に見えてくる
「借方(左)」と「貸方(右)」は、一見すると無機質で難解なルールに見えますが、その本質は「お金をどこから集めて(貸方)、何に使ったのか(借方)」という資金循環のストーリーを可視化する精緻なフレームワークです。
ひらがなの「り(左)」と「し(右)」で左右の配置を整理し、5大要素のホームポジションを理解することで、仕訳の迷いは劇的に解消されます。基礎的なルールを確実に身につけ、財務数値を自在に読み解く確かなビジネススキルを構築してください。 (出典: 借方 と は(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。